28/09/2026.- Salta al Instante.- Foto portada: Pobreza en Argentina Imagen: Web.
Un relevamiento realizado en 26 barrios populares porteños expuso cómo el endeudamiento está siendo utilizado para cubrir alimentos, medicamentos y otras necesidades básicas. El 41,2% dejó de pagar el celular y el 13,9% discontinuó el alquiler, mientras la morosidad alcanza niveles elevados entre quienes solicitaron créditos.
El endeudamiento dejó de estar asociado únicamente a compras importantes y pasó a convertirse, para numerosos hogares de barrios populares, en una herramienta para afrontar gastos esenciales como alimentos, medicamentos y servicios.
Los datos surgen de un relevamiento realizado durante agosto en 26 barrios populares de la Ciudad de Buenos Aires, elaborado por el Observatorio de Economía Popular de la Facultad de Ciencias Sociales de la UBA. El estudio muestra que las familias modificaron sus prioridades frente a la falta de ingresos suficientes y acumularon deudas para sostener gastos cotidianos.
Uno de los datos más contundentes aparece en el uso de las tarjetas de crédito: el 72,9% de los hogares que las utiliza señaló que las destina a la compra de alimentos. Entre quienes solicitaron préstamos o créditos durante los últimos dos años, el 72,5% también utilizó ese dinero para comprar comida.
La salud aparece como otro destino frecuente del crédito. El 53,2% de quienes recurrieron a préstamos señaló gastos vinculados con medicamentos o tratamientos médicos, mientras que el 44,4% destinó dinero prestado al pago de impuestos y servicios del hogar.
La deuda que se transforma en otra deuda
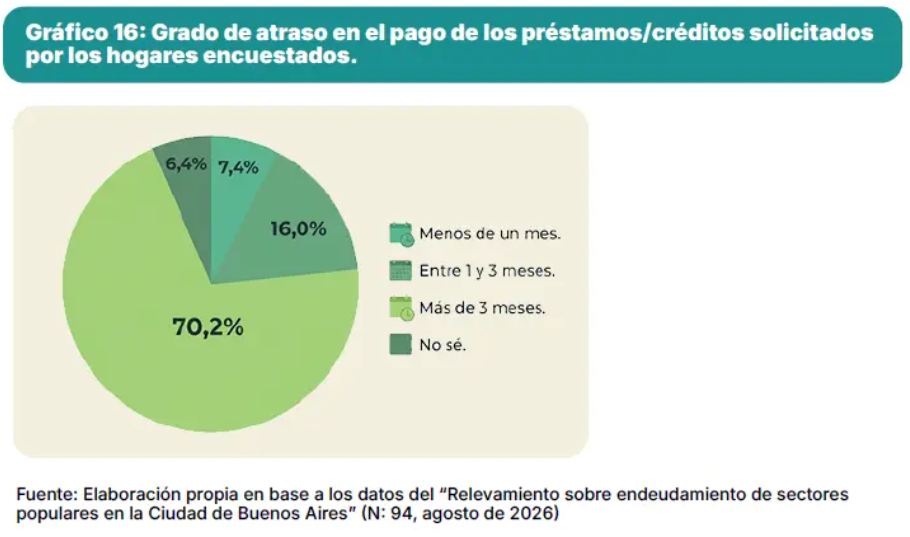
El problema no termina con la obtención del préstamo. El 52,8% de quienes solicitaron créditos declaró haber utilizado parte de ese dinero para pagar otras deudas, mientras que el 66,2% reconoció que no estaba al día con alguno o ninguno de sus pagos.
Dentro de ese grupo, el 70,2% se encontraba en situación de mora. El informe compara ese porcentaje con el 20,5% de mora registrado en bancos y billeteras virtuales por el Banco Central, aunque se trata de universos y metodologías diferentes.
La investigación también muestra cuáles fueron las principales fuentes de financiamiento. Mercado Pago y otras billeteras virtuales concentraron el 65,5%, seguidas por familiares o conocidos, con el 62%; comercios barriales que venden mercadería fiada, con el 45,8%; y prestamistas del barrio, con el 43%.
El acceso a las herramientas financieras es elevado entre los hogares relevados: el 88,3% tiene acceso a billeteras virtuales y el 78,4% posee alguna cuenta bancaria. El informe plantea que la utilización de billeteras podría estar relacionada con los elevados niveles de informalidad laboral registrados entre los encuestados.
Qué dejaron de pagar las familias
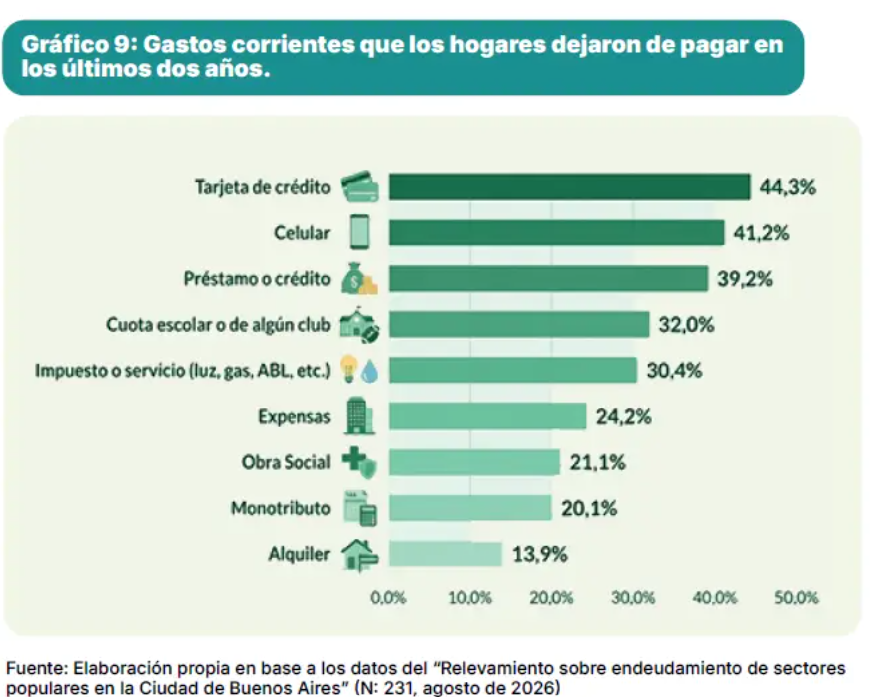
La acumulación de deudas también tuvo consecuencias sobre otros gastos del hogar. Durante los últimos dos años, el 44,3% de los hogares dejó de pagar la tarjeta de crédito, mientras que el 41,2% discontinuó el pago del celular.
El recorte alcanzó también a préstamos, educación, servicios y vivienda. Según el relevamiento, el 39,2% dejó de pagar préstamos o créditos; el 32% discontinuó cuotas escolares o de clubes y el 30,4% dejó de pagar impuestos o servicios públicos.
En gastos relacionados con la vivienda y la salud, los porcentajes también son significativos: el 24,2% dejó de pagar expensas y el 21,1% dejó de pagar la obra social. Incluso el 13,9% de los hogares relevados declaró haber discontinuado el pago del alquiler.
Trabajar más no siempre alcanza
El relevamiento también aporta datos sobre la situación laboral de las personas consultadas. Ocho de cada diez trabajan y casi una de cada cuatro tiene dos o más empleos remunerados, pero el 64,5% se desempeña en condiciones de informalidad.
Dentro de ese porcentaje, el 38,7% trabaja por cuenta propia y el 25,8% tiene un empleo en relación de dependencia sin aportes jubilatorios. Además, el 68,4% declaró ser el principal sostén económico de su hogar.
Los hogares relevados tienen un promedio de cuatro integrantes y en el 65,8% de los casos hay menores de 18 años. En ese contexto, la posibilidad de reducir determinados gastos tiene límites: alimentos, medicamentos, vivienda y servicios continúan siendo necesidades difíciles de postergar.
El relevamiento muestra así una dinámica en la que el crédito permite cubrir gastos inmediatos, pero también puede generar nuevas obligaciones. Cuando los ingresos no alcanzan para afrontar simultáneamente alimentos, salud, vivienda, servicios y deudas acumuladas, aparecen la mora y la interrupción de pagos como mecanismos para intentar sostener el presupuesto familiar.