03/11/2026.- Salta al Instante.- Foto portada: Santiago Bausili. Imagen: Web.
Empresas financieras y fideicomisos compran deudas impagas a bancos y comercios por una fracción de su valor y luego buscan recuperar el monto total. Un informe del Centro de Estudios para la Ciudad (CEC) advierte que miles de personas dejaron de aparecer en las estadísticas oficiales de morosidad, aunque sus obligaciones siguen vigentes.
La aparente mejora de los indicadores de deuda de las familias esconde un fenómeno que preocupa a los especialistas: la transferencia de carteras de créditos impagos hacia empresas del mercado secundario, que continúan con las gestiones de cobro, pero ya no necesariamente figuran en los registros que alimentan las estadísticas bancarias.
Según un informe del Centro de Estudios para la Ciudad (CEC), esta situación explica buena parte de la caída de la morosidad informada en septiembre. El documento advierte que no necesariamente hay menos personas endeudadas, sino que una parte importante dejó de ser contabilizada.
Casi un millón de deudores dejaron de figurar en las estadísticas
El relevamiento del CEC detectó una fuerte reducción en la cantidad de entidades del mercado secundario que informaban sus carteras de deudores. En agosto eran 21 firmas, mientras que en septiembre quedaron solamente cinco.
Como consecuencia, las personas morosas registradas por esas empresas pasaron de 961.000 a 38.000 en apenas un mes. El centro de estudios estima que el 96% de los deudores perseguidos por esos acreedores dejó de aparecer en la estadística.
Para el CEC, esto no significa que la deuda haya desaparecido. El informe sostiene que, si se reincorporaran los aproximadamente 900.000 deudores excluidos, la cantidad de personas con obligaciones impagas habría aumentado un 5% en septiembre respecto de agosto y superado los 6.200.000 casos.
La omisión también tendría impacto sobre el indicador general: según el documento, reduciría en más de un punto porcentual la tasa de mora total de las familias.
Compran deudas por una parte mínima de su valor
Lisandro Mondino, integrante del CEC, explicó que estudios jurídicos utilizan fideicomisos y empresas para adquirir carteras de deuda que bancos, financieras y comercios buscan desprenderse de sus créditos impagos.
Estas operaciones suelen involucrar obligaciones con más de seis meses de atraso. Las carteras pueden comprarse por menos del 10% de su valor nominal. El ejemplo planteado por Mondino es el de una deuda de $100 que se vende a $8 y luego se intenta cobrar por su valor completo.
El especialista también advirtió sobre las prácticas utilizadas para presionar a los deudores. Según explicó, algunas gestiones incluyen amenazas de acciones judiciales y contactos con familiares, empleados, compañeros de trabajo y amigos.
Mondino sostuvo que ese tipo de hostigamiento es ilegal.
El crecimiento de este circuito también se refleja en la cantidad de personas reportadas por entidades del mercado secundario: en dos años, pasaron de poco más de 100.000 a más de 900.000, casi diez veces más.
La caída de la mora bancaria no refleja toda la deuda
Los datos oficiales del Banco Central (BCRA) mostraron una reducción de la irregularidad del crédito bancario entre agosto y septiembre. El indicador pasó de 7,75% a 7,5%, mientras que, en el caso de las familias, bajó de 12,81% a 12,2%.
Sin embargo, el CEC advierte que esos porcentajes no reflejan necesariamente la situación completa del endeudamiento familiar. Los datos definitivos de septiembre se conocerían el 20 de noviembre.
Otro relevamiento, realizado por el Centro de Economía Política Argentina (CEPA), contabilizó 5.962.892 personas con deudas irregulares en agosto, unas 27.173 más que en julio. Esa cantidad equivalía al 37,2% de la población económicamente activa.
El estudio también señaló que en Santa Cruz, Catamarca y San Luis los morosos superaban la mitad de la población económicamente activa.
Los bancos también sacan de sus balances créditos que consideran perdidos
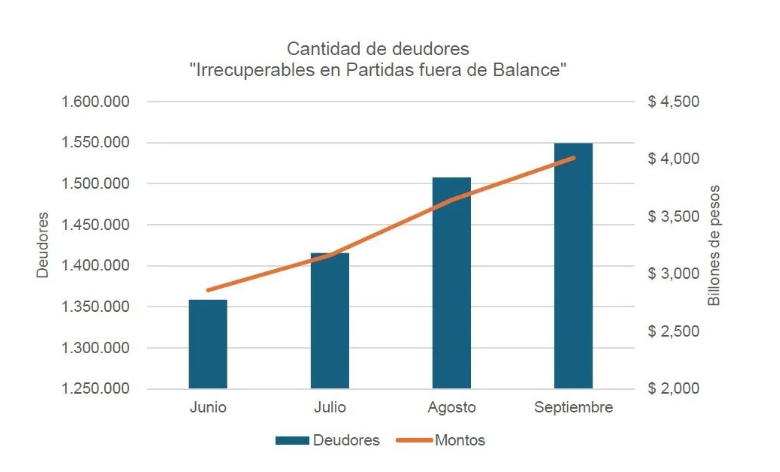
El informe del CEC identifica otra práctica que incide sobre las estadísticas: la categoría denominada “Irrecuperables en Partidas fuera de Balance”.
Se trata de créditos que las entidades financieras consideran perdidos y retiran de sus activos. Aunque las personas continúan debiendo el dinero, esas obligaciones dejan de computarse en la tasa de mora bancaria que publica el BCRA.
De acuerdo con el relevamiento, la cantidad de personas incluidas en esta categoría aumentó 15% en cuatro meses, mientras que el monto de esas deudas creció 40% desde junio.
En septiembre, el dinero que los bancos tenían registrado bajo esa clasificación representaba el 30% del monto total de la mora de las entidades bancarias.
El CEC remarca que esas obligaciones no desaparecen: los deudores siguen figurando en registros de riesgo crediticio y pueden quedar expuestos a nuevas gestiones de cobro.
Las refinanciaciones también modifican los indicadores
Otro factor señalado en el análisis es el crecimiento de las refinanciaciones. Los bancos pueden reestructurar las obligaciones de quienes tienen atrasos en las primeras etapas de mora, pero no suelen ofrecer esa alternativa a quienes ya consideran incobrables.
Según datos de la consultora 1816, el saldo de créditos refinanciados llegó en septiembre al 3,9% del total del crédito a las familias, equivalente a unos $2,9 billones.
La refinanciación permite reorganizar los vencimientos y puede hacer que una deuda atrasada vuelva a contabilizarse como vigente, aunque eso no necesariamente implique una mejora en la capacidad de pago de la persona endeudada.
En la misma línea, Econviews señaló que uno de cada cinco pesos que ingresó en mora durante septiembre provenía de una deuda que ya había sido refinanciada. Además, la morosidad en proveedores no bancarios de crédito ronda el 31%.
El BCRA también reconoció que, a mediados de 2026, las tasas activas para personas todavía se mantenían elevadas, alrededor de tres cuartos del máximo registrado antes de las elecciones. En cambio, las tasas aplicadas a las empresas habían descendido a un quinto de aquel pico.
Una mejora estadística bajo cuestionamiento
Para el Centro de Estudios para la Ciudad, la reducción de la morosidad informada oficialmente debe analizarse junto con la salida de entidades del registro, el traslado de carteras al mercado secundario y el crecimiento de los créditos considerados irrecuperables.
El organismo cuestiona la exclusión de información en la Central de Deudores del Sistema Financiero (CENDEU) correspondiente a septiembre y advierte sobre la coincidencia entre esa modificación y la necesidad del Gobierno de mostrar una mejora en los indicadores.
La combinación de deudas que dejan de aparecer en los balances, carteras transferidas a otras empresas y refinanciaciones récord plantea un interrogante sobre el verdadero alcance de la morosidad de las familias.