08/09/2026.- Salta al Instante.- Foto portada: Ilustrativa. Web.
Un relevamiento de ISEPCI Salta sobre 500 hogares de más de 40 barrios y asentamientos populares de la capital revela el fuerte deterioro de la economía familiar. Casi la mitad de las familias asegura que sus ingresos no alcanzan para cubrir los gastos del mes y más de 7 de cada 10 debieron endeudarse nuevamente para pagar deudas anteriores.
La crisis económica golpea con fuerza en los barrios populares de la ciudad de Salta. Un relevamiento realizado por el Instituto de Investigación Social, Económica y Política Ciudadana (ISEPCI) Salta, en articulación con Libres del Sur Salta, muestra que el 85,9% de los hogares encuestados tiene actualmente algún tipo de deuda.
El dato expone una situación que va mucho más allá del consumo: para miles de familias, endeudarse se convirtió en una estrategia para poder llegar a fin de mes.
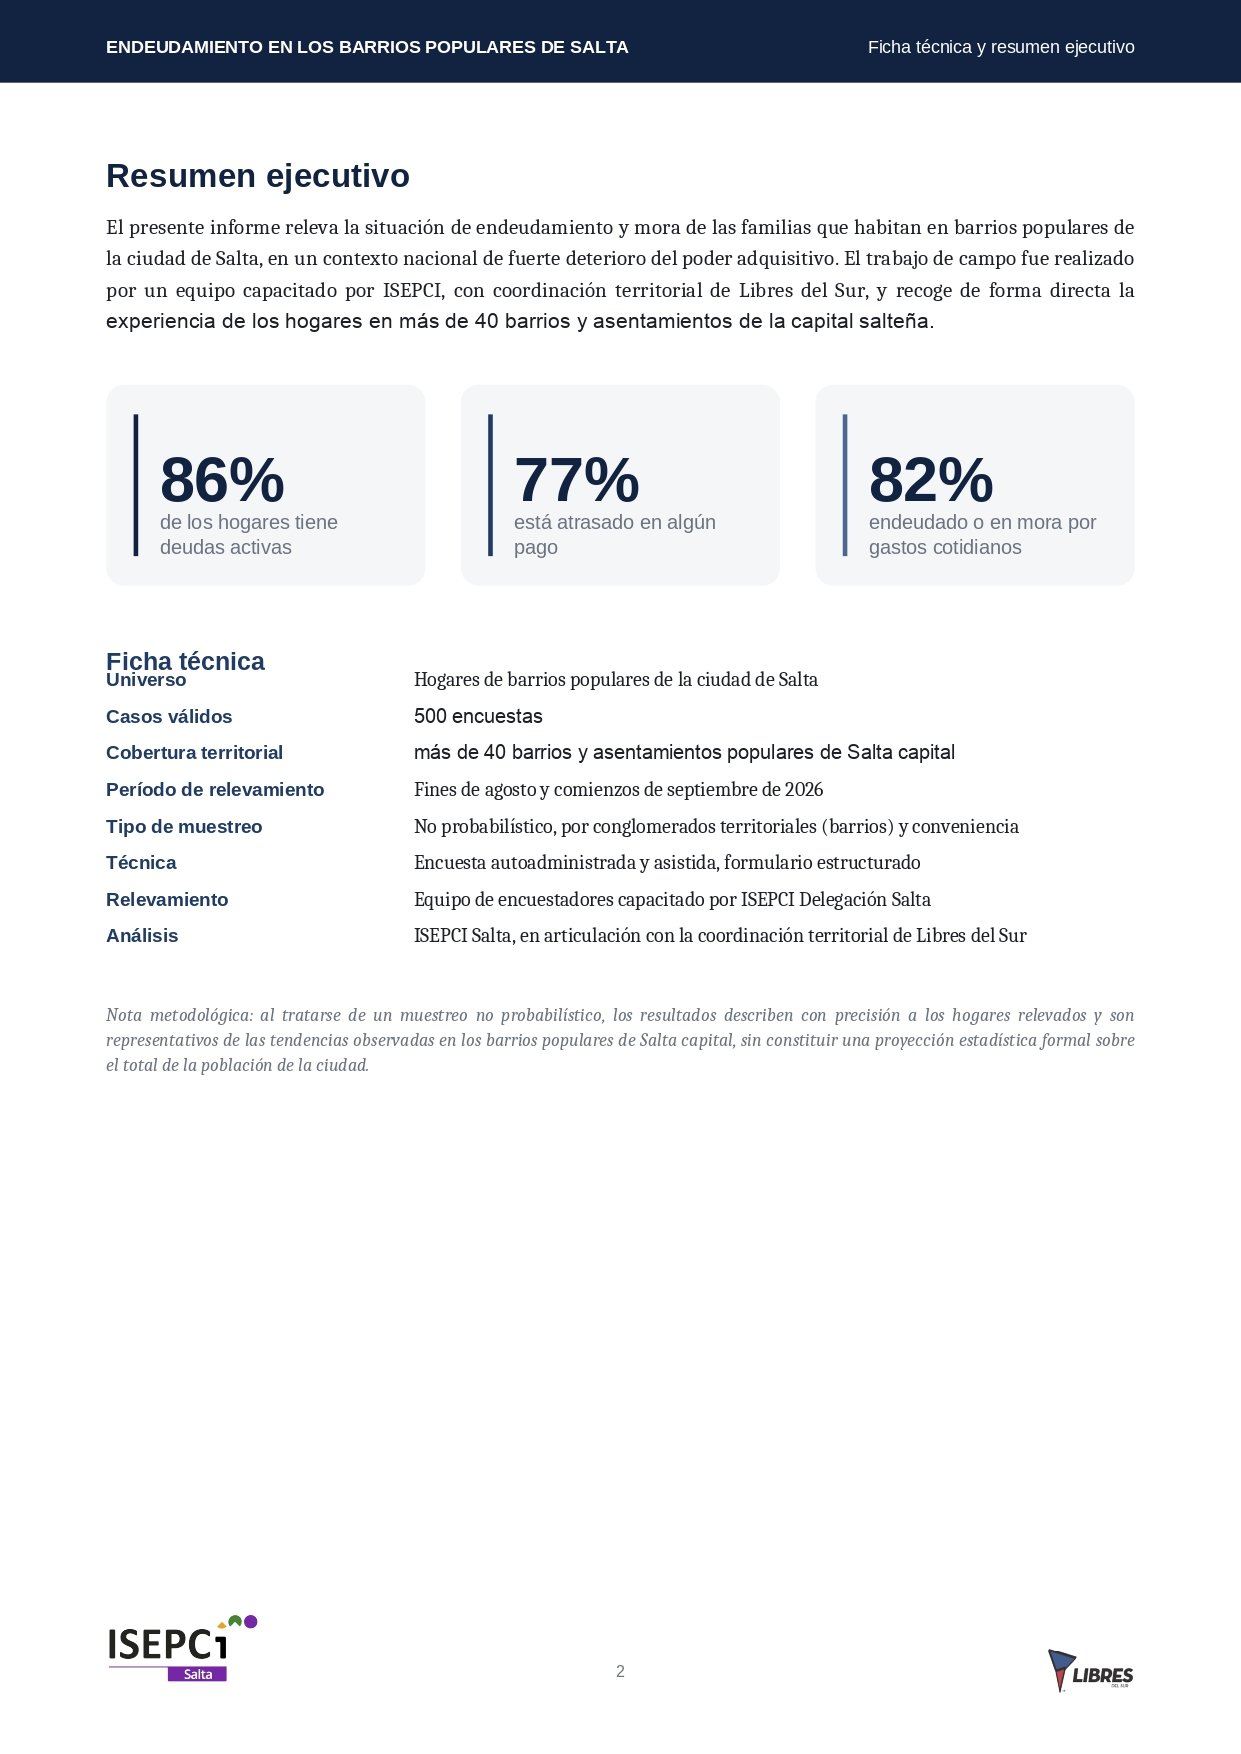
La investigación incluyó 500 encuestas realizadas en más de 40 barrios y asentamientos populares de la ciudad de Salta, durante fines de agosto y comienzos de septiembre de 2026.
El informe aclara que se utilizó un muestreo no probabilístico, por lo que sus resultados describen a los hogares relevados y permiten observar tendencias en los barrios populares de la capital, pero no constituyen una proyección estadística formal sobre toda la población de la ciudad.
La deuda ya no es una excepción: es parte de la vida cotidiana
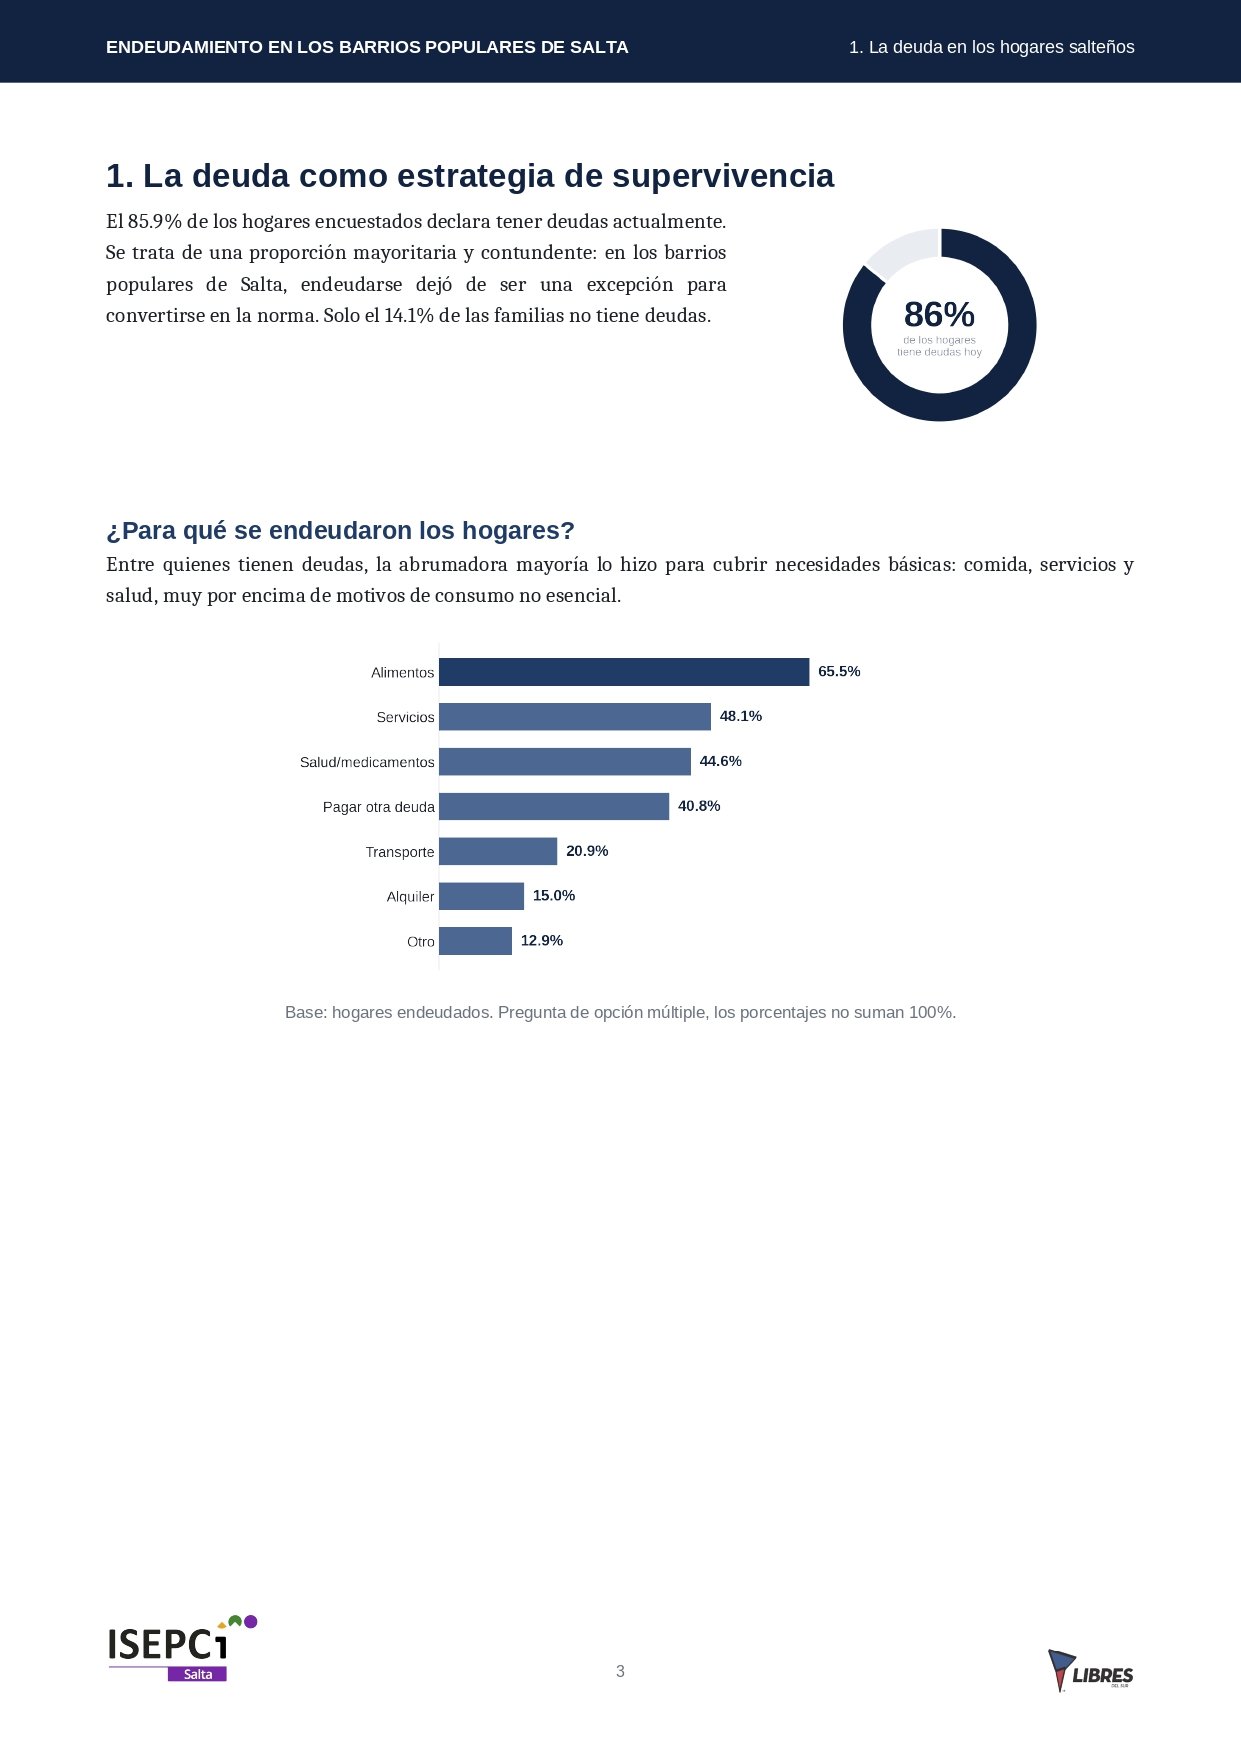
El relevamiento muestra que 86 de cada 100 hogares encuestados tiene deudas activas, mientras apenas el 14,1% manifestó no encontrarse endeudado.
Pero el dato más preocupante aparece al analizar para qué se tomó esa deuda.
Según el informe, la mayoría de las familias recurrió al endeudamiento para cubrir necesidades básicas, principalmente alimentos, servicios y gastos vinculados con la salud.
Es decir, el crédito no aparece principalmente asociado a la compra de bienes de consumo no esenciales, sino a la necesidad de financiar gastos indispensables para sostener la vida cotidiana.
Tarjetas, familiares y fiado: el circuito de emergencia
Ante la falta de ingresos suficientes, las familias recurren a distintas formas de financiamiento.
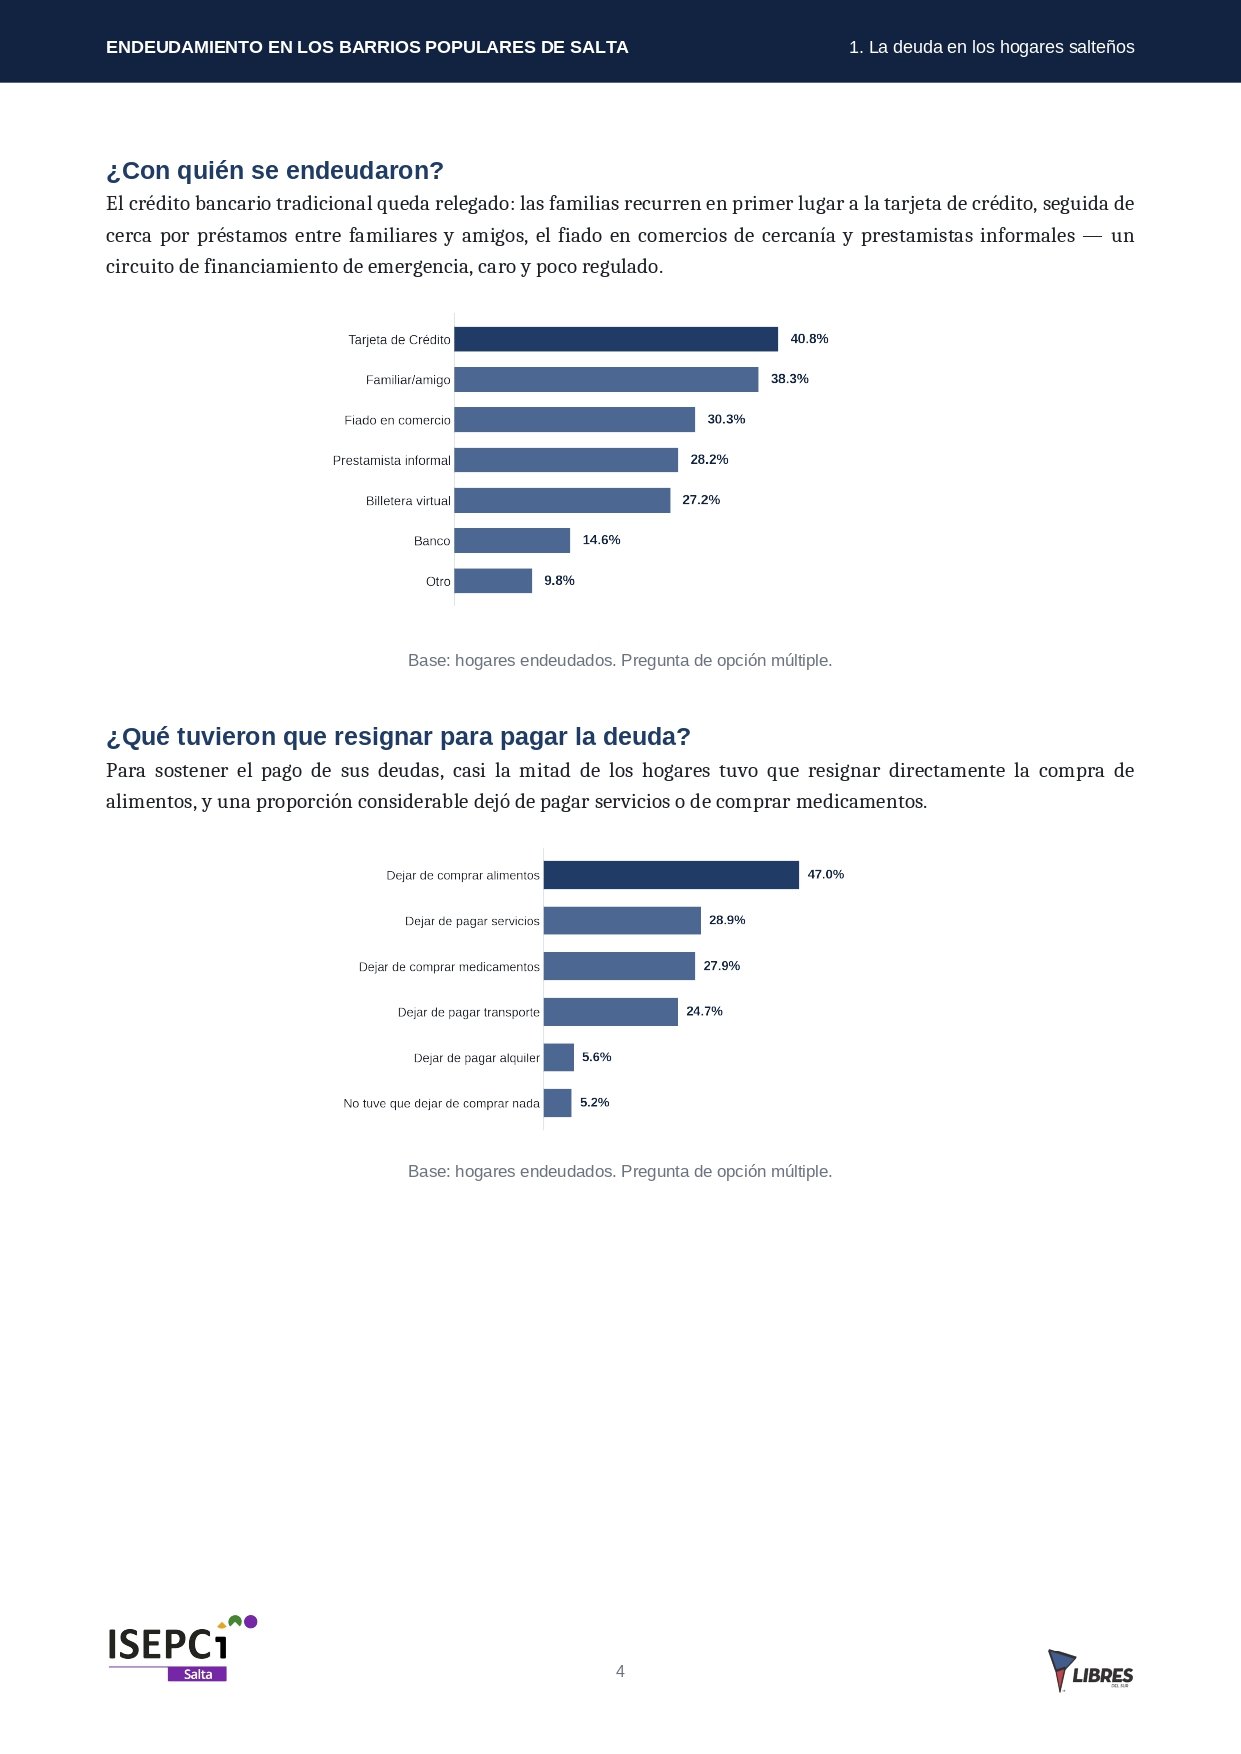
La tarjeta de crédito aparece como una de las principales herramientas utilizadas, seguida por los préstamos entre familiares y amigos, el fiado en comercios de cercanía y los prestamistas informales.
El esquema refleja una realidad compleja: cuando el ingreso mensual no alcanza, los hogares buscan alternativas para cubrir el faltante, muchas veces recurriendo a mecanismos de financiamiento que pueden resultar más costosos o menos regulados.
Así, la deuda comienza a ocupar un lugar central en la economía doméstica.
Casi la mitad de los hogares resignó alimentos para pagar deudas
El endeudamiento también tiene consecuencias concretas sobre la alimentación y otros gastos esenciales.
El informe señala que casi la mitad de los hogares endeudados tuvo que resignar la compra de alimentos para poder afrontar sus compromisos.
Otros hogares dejaron de pagar servicios o postergaron la compra de medicamentos.
El dato revela una de las caras más crudas del fenómeno: las familias no solamente se endeudan para llegar a fin de mes, sino que en algunos casos deben elegir entre pagar una deuda o cubrir necesidades básicas.
El ingreso se termina antes de llegar a fin de mes
La insuficiencia de los ingresos aparece como otro de los grandes problemas detectados por el relevamiento.
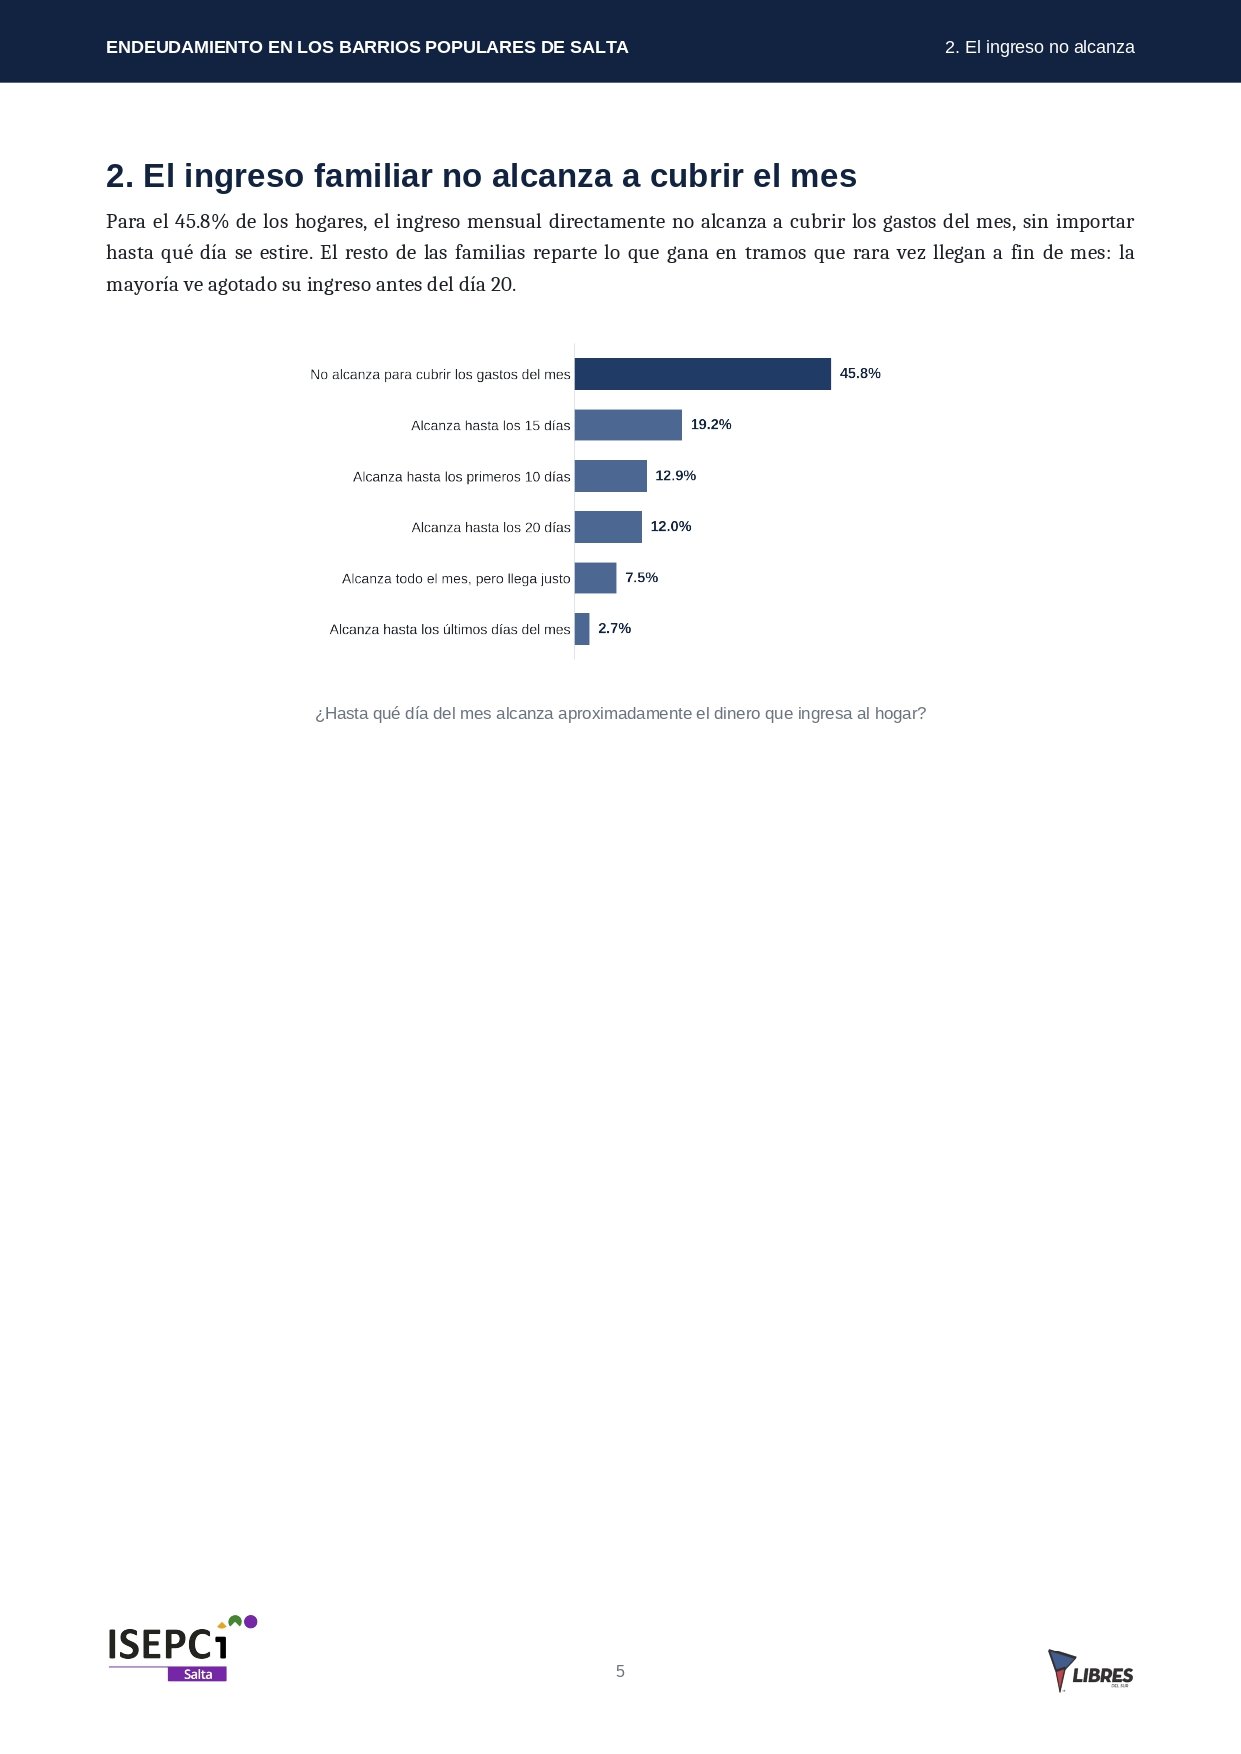
El 45,8% de los hogares aseguró que el dinero que ingresa mensualmente no alcanza para cubrir los gastos del mes.
Entre quienes sí logran distribuir sus ingresos, buena parte llega con dificultades a las últimas semanas. El relevamiento muestra que la mayoría de las familias ve agotarse sus recursos antes del día 20.
La consecuencia es un círculo que se retroalimenta: cuando el salario o ingreso familiar se termina antes de tiempo, aparece la necesidad de recurrir nuevamente al crédito, al fiado o al préstamo informal.
La mora alcanza al 77% de los hogares
La situación se agrava cuando se analiza el nivel de incumplimiento.
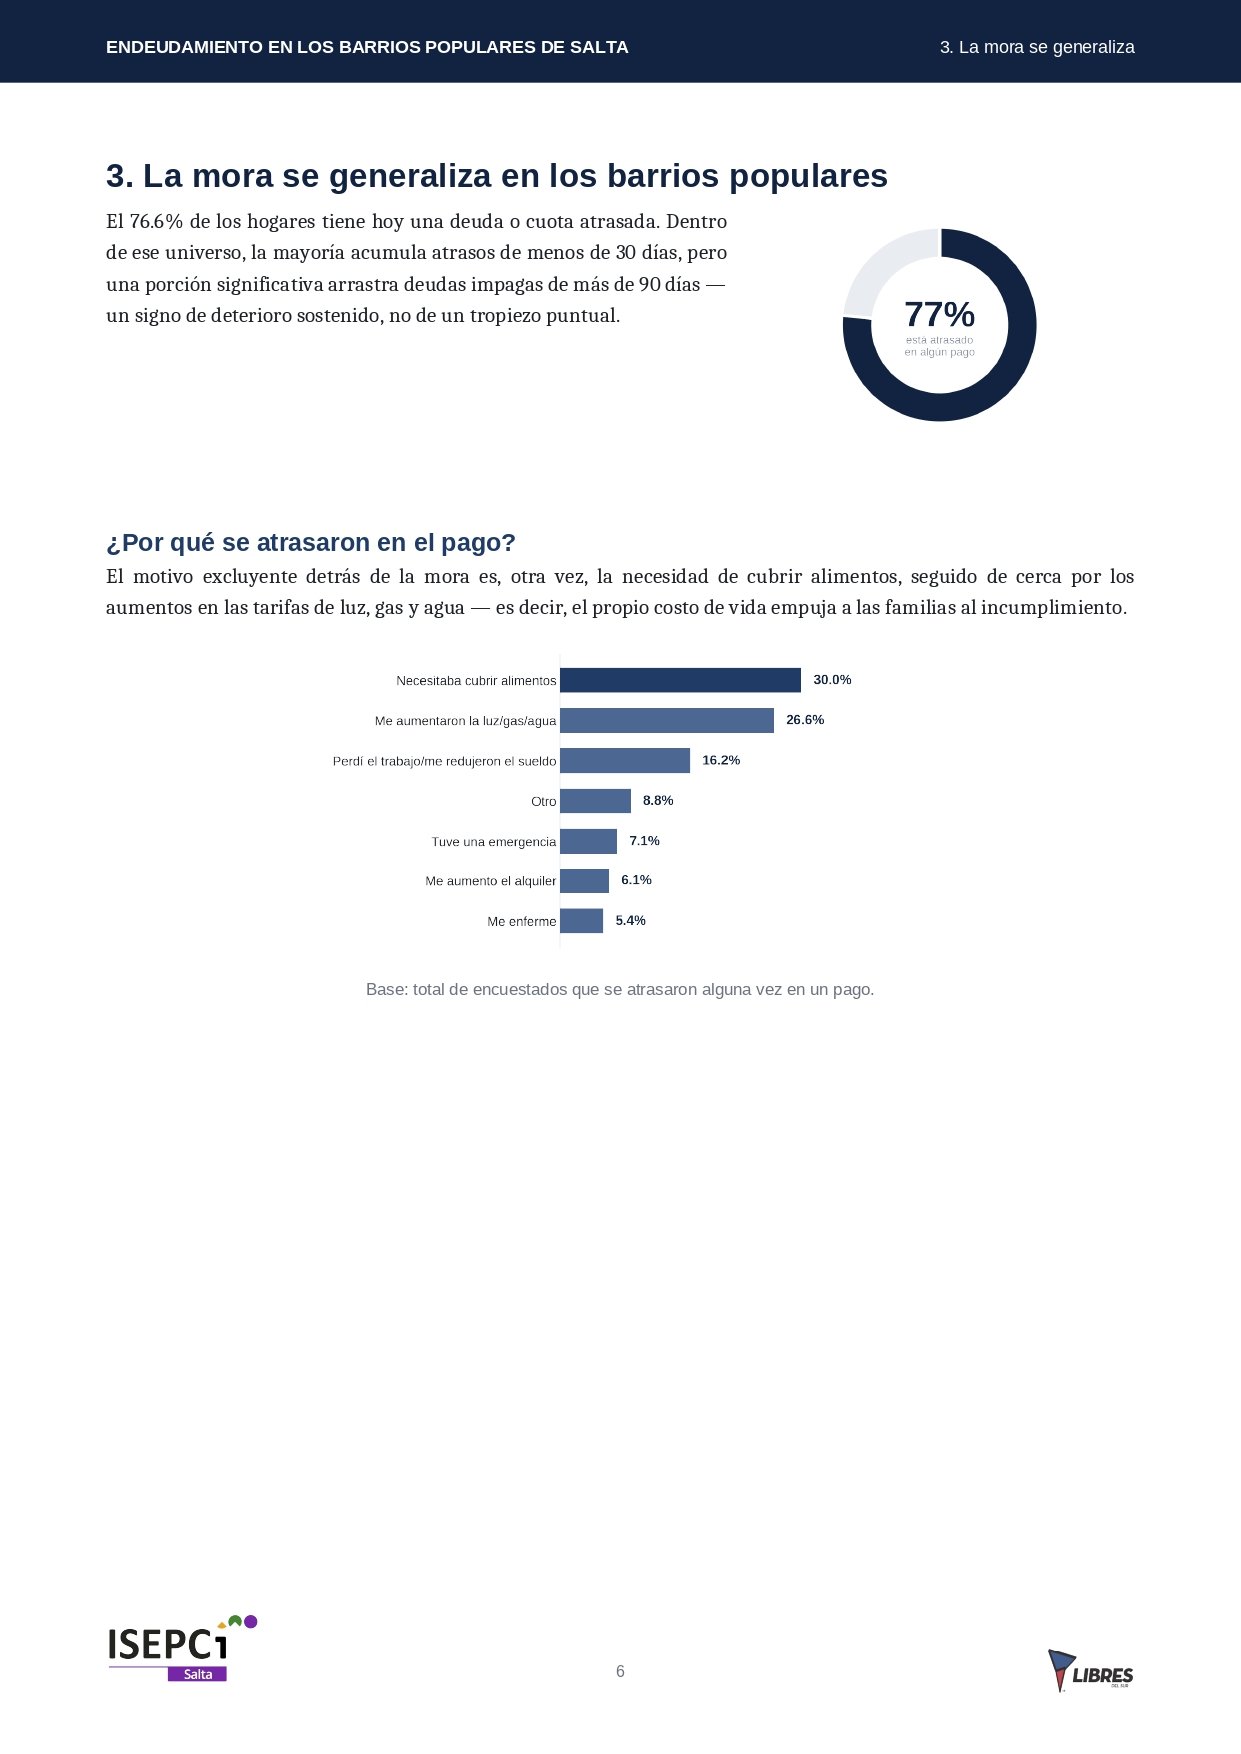
El 76,6% de los hogares encuestados tiene actualmente una deuda o cuota atrasada.
Aunque una parte importante acumula atrasos inferiores a 30 días, el informe también detecta hogares con deudas impagas durante más de 90 días, una situación que evidencia un deterioro económico más profundo.
¿El principal motivo de los atrasos?
Nuevamente aparecen los gastos en alimentos, seguidos por el impacto de las tarifas de luz, gas y agua.
En otras palabras, para las familias relevadas, el aumento del costo de vida no solamente dificulta llegar a fin de mes: también está detrás de una parte importante de los incumplimientos de pago.
La bola de nieve: 72% se endeudó para pagar otra deuda
Uno de los datos más contundentes del informe aparece al analizar el sobreendeudamiento.
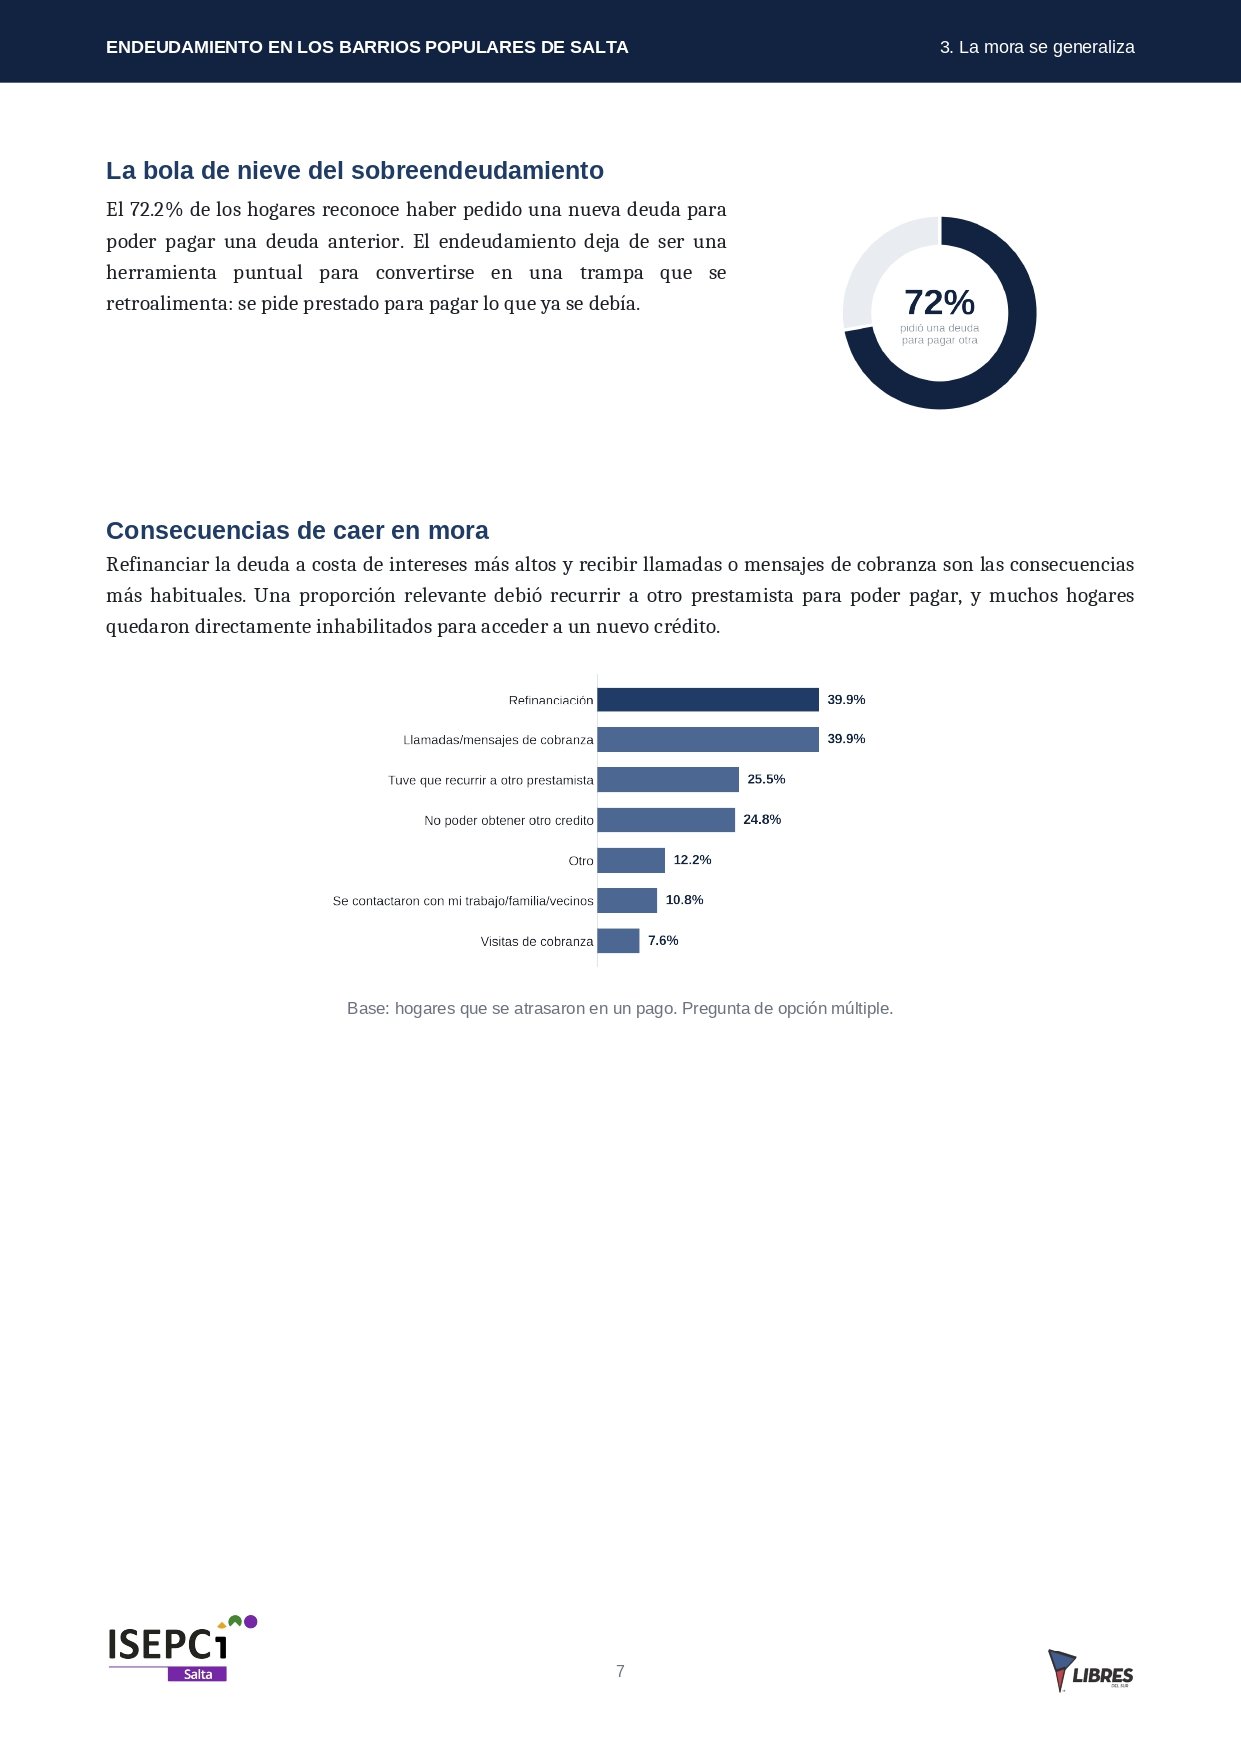
El 72,2% de los hogares reconoció haber solicitado una nueva deuda para poder pagar una deuda anterior.
El mecanismo es sencillo y, al mismo tiempo, peligroso: el ingreso no alcanza para cubrir las obligaciones, entonces la familia toma un nuevo préstamo, utiliza la tarjeta, pide dinero a conocidos o recurre a otra alternativa para cancelar el compromiso anterior.
La deuda deja así de ser una solución temporal y empieza a transformarse en una cadena difícil de cortar.
Más intereses y presión de los cobradores
La mora también genera nuevas consecuencias.
Entre los hogares que se atrasaron en algún pago, las principales respuestas fueron la refinanciación de las deudas con intereses más altos y la recepción de llamadas o mensajes de cobranza.
Otros tuvieron que recurrir nuevamente a un prestamista para poder cubrir sus obligaciones.
Además, una proporción importante quedó inhabilitada para acceder a nuevos créditos, profundizando todavía más las dificultades financieras.
El resultado es un círculo de endeudamiento en el que cada atraso puede generar nuevas obligaciones y mayores costos.
Una radiografía de la crisis en los barrios populares
Los números del relevamiento construyen una fotografía contundente de la situación económica de los hogares encuestados:
- 85,9% tiene deudas actualmente.
- 76,6% tiene alguna deuda o cuota atrasada.
- 45,8% afirma que sus ingresos no alcanzan para cubrir los gastos mensuales.
- 72,2% pidió una nueva deuda para pagar una anterior.
- Casi la mitad resignó la compra de alimentos para afrontar sus deudas.
El dato que atraviesa toda la investigación es que la deuda aparece vinculada principalmente a necesidades básicas.
Comer, pagar los servicios, afrontar gastos de salud o cubrir otros compromisos cotidianos son algunos de los motivos que llevan a los hogares a buscar dinero prestado.
ISEPCI apunta contra el modelo económico de Milei
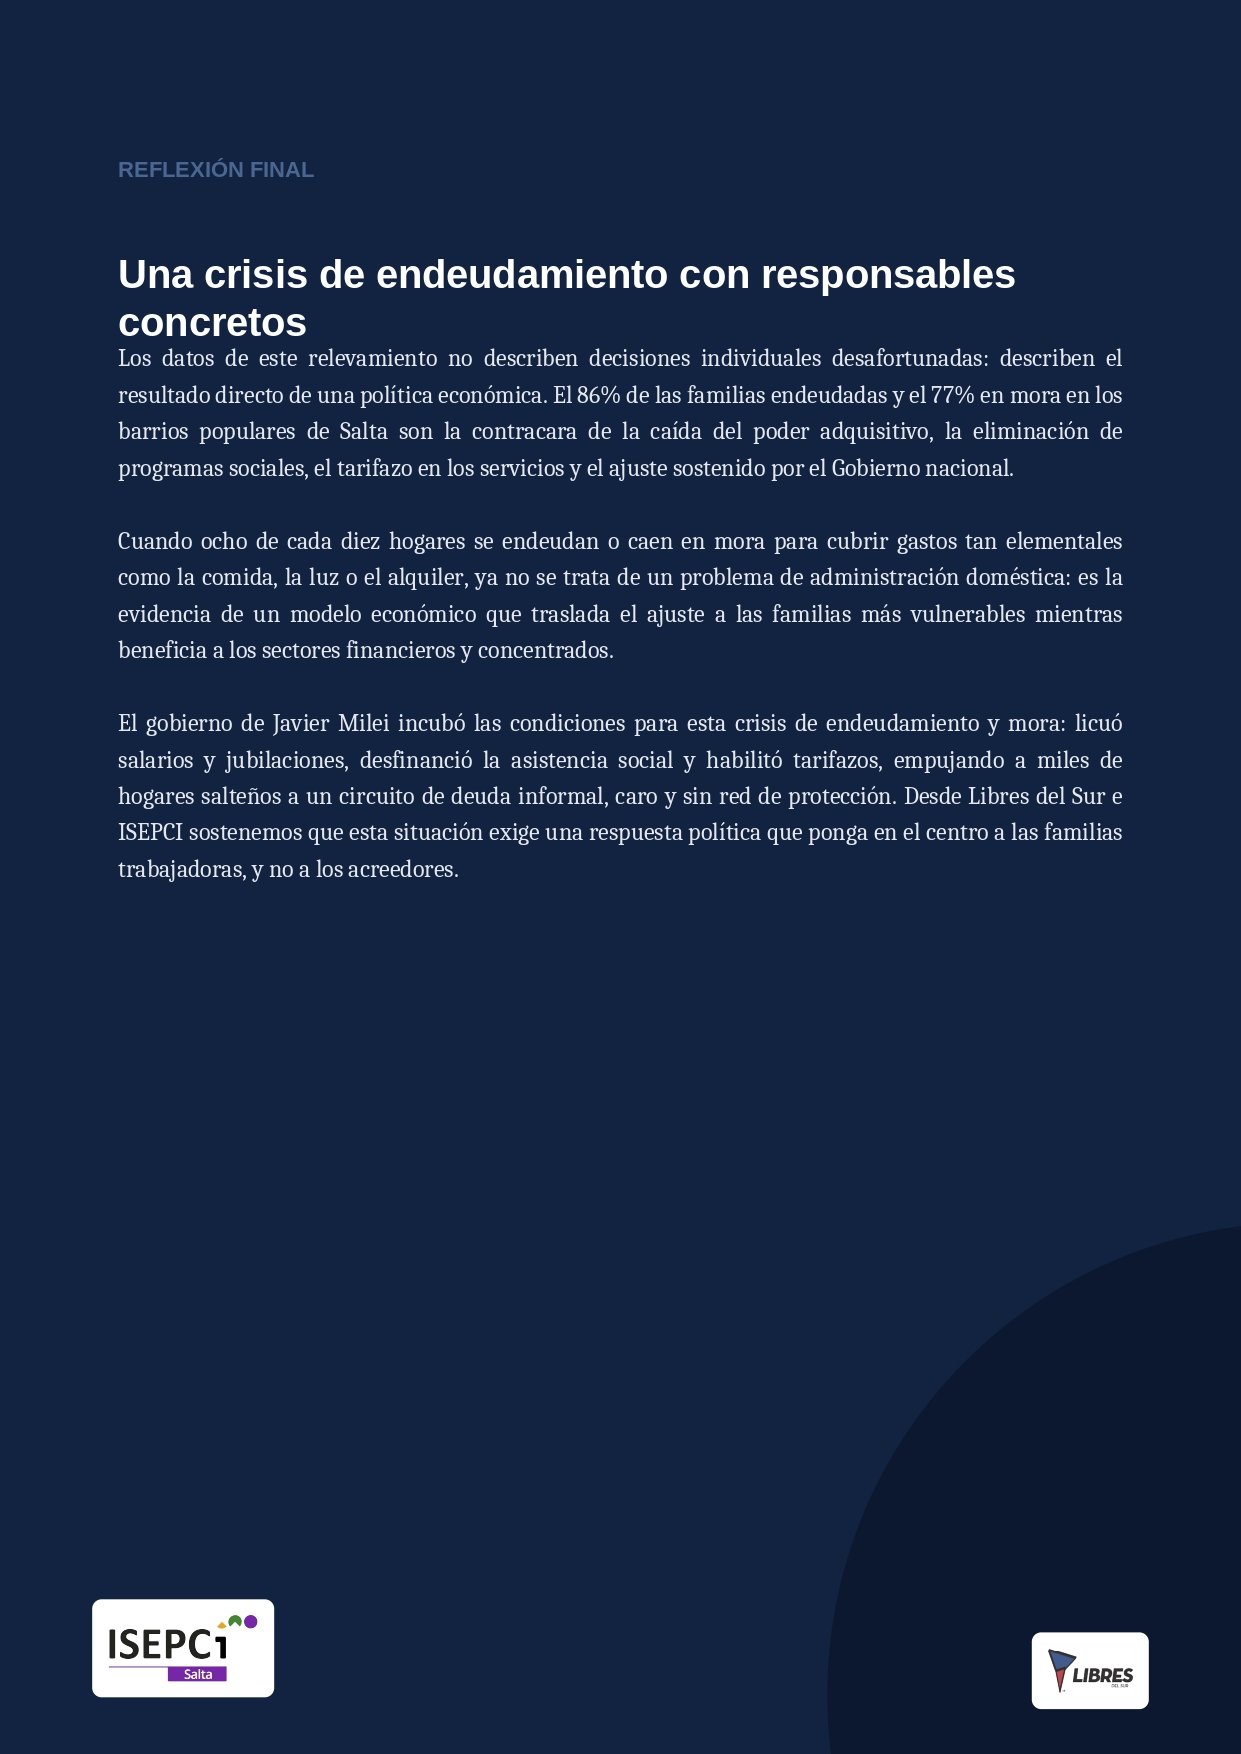
En su reflexión final, ISEPCI y Libres del Sur realizan una lectura política de los resultados y sostienen que el endeudamiento no puede interpretarse únicamente como consecuencia de decisiones individuales de las familias.
El informe vincula la situación con la pérdida de poder adquisitivo, el ajuste económico, la reducción de programas sociales y el aumento de las tarifas de los servicios públicos durante el Gobierno de Javier Milei.
Desde las organizaciones sostienen que el escenario observado en los barrios populares es consecuencia de un modelo que, según su interpretación, traslada el peso del ajuste sobre los hogares de menores ingresos.
La conclusión política del documento es contundente: frente a un escenario donde las familias se endeudan para comprar alimentos, pagar la luz o cubrir gastos cotidianos, la discusión deja de ser solamente cuánto debe cada hogar y pasa a ser qué ingresos tienen las familias para poder vivir sin recurrir permanentemente al crédito.
Una deuda que se paga con comida, servicios y futuro
El relevamiento deja una señal de alarma sobre la situación económica de los barrios populares de la capital salteña.
Cuando 86 de cada 100 hogares están endeudados y casi 77 de cada 100 tienen algún pago atrasado, la deuda deja de ser un fenómeno marginal y pasa a formar parte de la economía cotidiana de las familias.
Y cuando 7 de cada 10 hogares deben pedir una nueva deuda para cancelar una anterior, el problema adquiere otra dimensión: ya no se trata solamente de llegar a fin de mes, sino de intentar salir de una cadena de obligaciones que se vuelve cada vez más difícil de sostener.
La investigación de ISEPCI pone así sobre la mesa una pregunta central: ¿cuánto tiempo pueden seguir endeudándose las familias cuando el ingreso mensual ya no alcanza para cubrir las necesidades básicas?
INFORME COMPLETO: