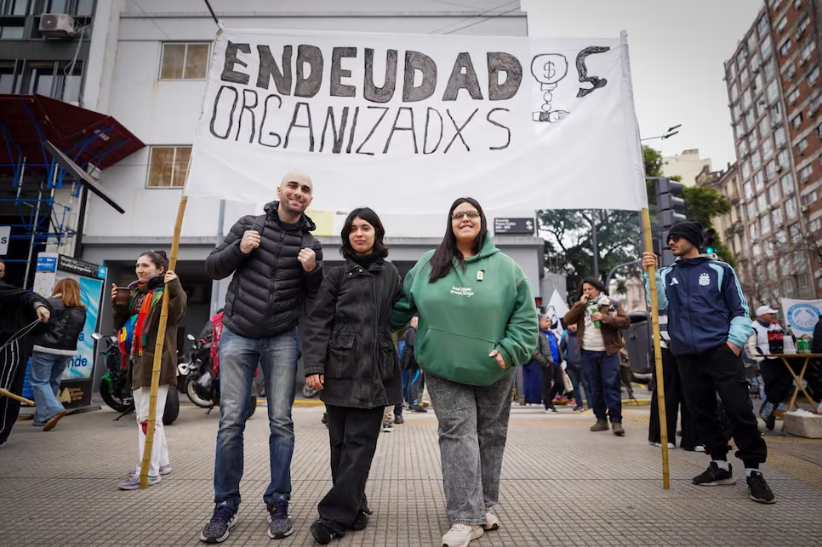
08/09/2026.- Salta al Instante.- Foto portada: Endeudados organizados. Imagen: Gentileza.
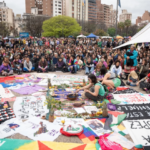
La deuda dejó de ser un problema privado para convertirse en una señal cada vez más visible de la crisis económica. Estudiantes, trabajadores y familias que recurren a tarjetas, créditos bancarios y billeteras virtuales para llegar a fin de mes comenzaron a organizarse y a transformar sus historias personales en un reclamo colectivo.
Durante los últimos meses aparecieron agrupaciones como Estudiantes Endeudados, Endeudados Organizados y Familias Endeudadas, mientras organizaciones sociales, sindicatos y referentes barriales incorporan el endeudamiento de los hogares a sus debates.
El fenómeno empieza a ser analizado como uno de los signos de la actual crisis económica. Para el sociólogo e investigador del CONICET Gonzalo Assusa, el endeudamiento ocupa hoy un lugar similar al que tuvo la desocupación en otras crisis argentinas.
De la deuda individual al reclamo colectivo
Durante mucho tiempo, estar endeudado fue vivido como un fracaso personal. La vergüenza, la culpa y la sensación de responsabilidad individual dificultaron que quienes atravesaban problemas financieros pudieran reconocerse como parte de un mismo fenómeno.
Eso comenzó a cambiar.
Fernando Moyano, uno de los voceros de Endeudados Organizados, asegura que reciben mensajes permanentemente de personas que buscan acercarse a la organización. El espacio ya reúne alrededor de 5.000 seguidores en Instagram, aunque sus integrantes sostienen que el movimiento real excede ampliamente a las redes sociales.
También comenzaron a acercarse sindicatos, organizaciones barriales y referentes comunitarios interesados en discutir el problema de las deudas.
La transformación es significativa: lo que antes se vivía en silencio empieza a convertirse en una demanda política y social.
Estudiantes que se endeudan para poder estudiar
Uno de los sectores donde el problema aparece con mayor crudeza es entre los jóvenes.
El 26 de agosto, alrededor de 20 personas participaron de la primera asamblea de Estudiantes Endeudados en la Facultad de Ciencias Económicas de la UBA.
Allí aparecieron historias que muestran hasta qué punto el crédito comenzó a utilizarse para cubrir gastos básicos vinculados con la educación: transporte, fotocopias, materiales, comida y otros gastos cotidianos.
Desde la organización sostienen que 4 de cada 10 jóvenes que se endeudan no están en condiciones de afrontar sus deudas.
El problema se combina además con el pluriempleo. Muchos estudiantes trabajan en más de un lugar para poder sostener sus estudios y, aun así, terminan recurriendo a créditos para llegar a fin de mes.
La historia de Fernando: una deuda que superó los $30 millones
Fernando Moyano tiene 34 años y trabaja en un laboratorio de Caballito. Su relación con el endeudamiento comenzó en 2024, cuando empezó a pagar durante meses los montos mínimos de su tarjeta de crédito.
Los consumos, según relató, estaban destinados principalmente a comida y servicios. Después tomó un crédito bancario para intentar cancelar la tarjeta, pero un imprevisto relacionado con una instalación de gas hizo que el dinero terminara destinado a otra necesidad.
Después llegaron una mudanza, nuevos préstamos y más deuda.
El resultado fue una bola de nieve que llevó su endeudamiento a más de $30 millones.
Su historia terminó llevándolo a participar de Endeudados Organizados, donde encontró otras personas atravesando situaciones similares.
Sasha y el crédito para llegar a fin de mes
La situación también se observa entre estudiantes que trabajan y viven solos.
Sasha Duttweiler tiene 20 años, estudia en Exactas y trabaja en dos lugares, en programación y docencia. Para reducir gastos, prepara durante los fines de semana la comida que consumirá durante la semana y limita incluso la compra de carne.
Su problema aparece alrededor del día 22 de cada mes.
Cuando el dinero se termina, vuelve a utilizar la tarjeta o toma un pequeño crédito para pagar gastos básicos como el transporte. El problema es que, cuando llega el momento de cobrar, debe elegir entre cancelar ese crédito o disponer de dinero para comprar alimentos, pagar servicios y cubrir el alquiler.
La deuda deja entonces de ser utilizada para comprar bienes extraordinarios y empieza a funcionar como una herramienta para sobrevivir hasta el próximo ingreso.
La deuda como consecuencia del ajuste
Especialistas consultados en el informe señalan que este fenómeno puede entenderse dentro de una transformación más amplia de la economía de los hogares.
La socióloga Luci Cavallero sostiene que durante los últimos años el endeudamiento permitió postergar los efectos del ajuste y trasladar sus consecuencias al ámbito individual.
Cuando los ingresos ya no alcanzan, las familias recurren al crédito para cubrir aquello que antes podían pagar con su salario.
Comida, transporte, alquiler, servicios y gastos educativos comienzan a financiarse mediante tarjetas, préstamos o billeteras virtuales.
De esta manera, el ajuste no desaparece: se transforma en deuda.
El crédito como salvavidas y como trampa
El economista Matías Wasserman sostiene que el endeudamiento presenta una dificultad particular para convertirse en una demanda colectiva porque cada persona suele percibir su situación como un problema propio.
A diferencia de otros reclamos sociales, quienes tienen deudas muchas veces sienten vergüenza o culpa y evitan contar públicamente lo que les ocurre.
Pero esa lógica empezó a quebrarse.
Los testimonios que comenzaron a multiplicarse durante los últimos meses permitieron que miles de personas reconocieran experiencias similares y que aparecieran espacios de organización.
La deuda dejó de ser solamente una cifra en una aplicación bancaria: comenzó a discutirse como un problema económico y político.
De las tarjetas a las billeteras virtuales
El endeudamiento también cambió con la expansión de las herramientas financieras digitales.
Según el análisis de Assusa, durante los primeros años del siglo XXI se amplió el acceso al crédito para sectores medios y populares, que utilizaron las tarjetas para adquirir electrodomésticos, tecnología y otros bienes.
Ahora el escenario es diferente.
El crédito empieza a utilizarse cada vez más para comprar alimentos y cubrir gastos cotidianos. Las personas también recurren a distintas estrategias financieras para postergar pagos y hacer rendir el dinero hasta el próximo ingreso.
El resultado es una economía doméstica sostenida cada vez más sobre préstamos y obligaciones futuras.
Una crisis que comienza a hacerse visible
La Argentina ya atravesó crisis en las que distintos indicadores terminaron convirtiéndose en símbolos de una época.
En los años 80 fue la hiperinflación. En 2001, la desocupación y el colapso económico ocuparon el centro de la escena.
Ahora, distintos investigadores y organizaciones advierten que el endeudamiento de los hogares puede convertirse en uno de los principales signos de la crisis actual.
Mientras el Gobierno de Javier Milei sostiene su programa económico, los testimonios de personas que deben pedir préstamos para comer, viajar, estudiar o pagar servicios comienzan a multiplicarse.
Y esta vez hay una diferencia: quienes antes enfrentaban la deuda en soledad empiezan a reconocerse entre sí y a organizarse.