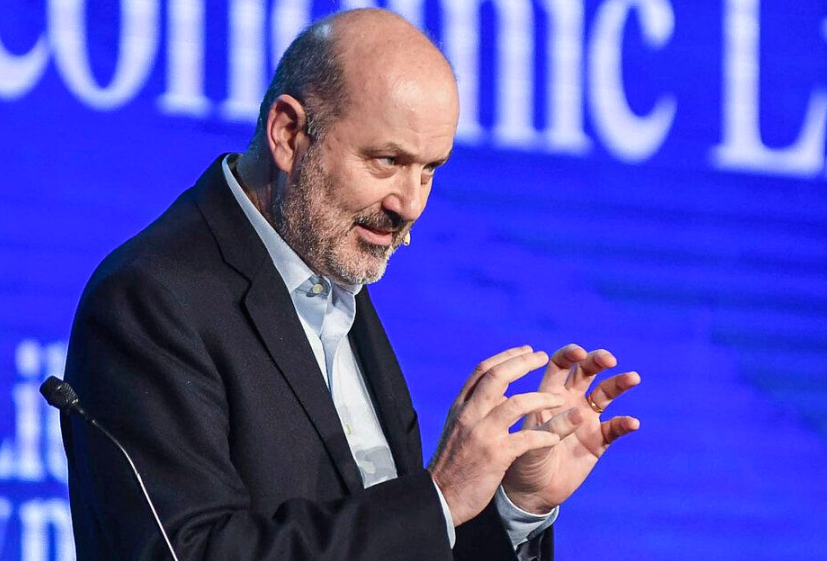
06/10/2026.- Salta al Instante.- Foto portada: Federico Sturzenegger. Imagen: Web.
Sturzenegger presentó un proyecto para flexibilizar el mercado de capitales, ampliar las garantías y facilitar el acceso al financiamiento empresarial. La iniciativa también agiliza el cobro de las deudas y genera interrogantes sobre el riesgo que asumirán las pymes.
El Gobierno de Javier Milei avanza con una reforma del mercado de capitales que busca ampliar las herramientas disponibles para que las empresas puedan conseguir financiamiento. El proyecto fue presentado por el ministro de Desregulación, Federico Sturzenegger, acompañado por el titular de la Comisión Nacional de Valores (CNV), Roberto Silva, y autoridades del Banco Central.
La iniciativa propone una mayor flexibilización de las garantías que pueden utilizarse para acceder a créditos. Entre los cambios se contempla ampliar los bienes y activos que podrán respaldar una deuda y modificar los mecanismos para acelerar el cobro de los acreedores cuando una empresa no pueda cumplir con sus obligaciones.
Uno de los puntos centrales es la posibilidad de utilizar como respaldo cosechas todavía no realizadas y determinados derechos de cobro, como las ventas en cuotas. De esta manera, las empresas podrán comprometer activos futuros para obtener financiamiento en el presente.
El proyecto también contempla la creación de un Sistema Federal de Registro de Garantías, destinado a registrar los bienes utilizados como respaldo de créditos y controlar las distintas garantías constituidas sobre un mismo activo.
Más herramientas para endeudarse
Desde el Gobierno sostienen que la reforma busca reducir las trabas para que las pymes accedan al crédito y ampliar las alternativas disponibles para conseguir financiamiento.
La propuesta apunta a que las empresas tengan más opciones para respaldar sus préstamos y que los inversores y prestamistas cuenten con mayores certezas para recuperar el dinero en caso de incumplimiento.
Sin embargo, el esquema también plantea un interrogante sobre el nivel de riesgo que deberán asumir las pequeñas y medianas empresas. Al permitir que activos futuros puedan utilizarse como garantía, una pyme que atraviese problemas productivos o una caída de sus ventas podría quedar expuesta a la ejecución de esos bienes.
La reforma también facilita los procedimientos para ejecutar las garantías cuando existe un incumplimiento. De esta manera, se fortalece la posición del acreedor a la hora de recuperar el dinero prestado.
Otro de los cambios propuestos es la eliminación de la obligatoriedad de determinadas coberturas de seguros vinculadas con las garantías. La medida apunta a reducir costos, aunque también modifica el nivel de protección existente frente a eventuales siniestros que afecten los bienes utilizados como respaldo.
El riesgo queda más concentrado en las empresas
El Gobierno presenta la iniciativa como una herramienta para ampliar el financiamiento disponible y aliviar las dificultades que enfrentan las pymes para acceder al crédito.
Pero el mecanismo también puede aumentar la exposición patrimonial de las empresas. Una compañía que tome deuda utilizando cosechas futuras, activos o derechos de cobro como garantía deberá afrontar las consecuencias si posteriormente no logra generar los ingresos necesarios para cumplir con sus obligaciones.
El problema adquiere mayor relevancia cuando una empresa opera con márgenes reducidos, caída de ventas o dificultades para sostener su actividad. En ese escenario, conseguir crédito puede significar un alivio inmediato, pero también incrementar el nivel de endeudamiento y comprometer activos indispensables para continuar funcionando.
La reforma busca, en definitiva, ampliar la circulación de capital y flexibilizar las condiciones para otorgar financiamiento. Al mismo tiempo, modifica el equilibrio entre quienes prestan dinero y quienes deben devolverlo, con mayores herramientas para que los acreedores puedan hacer efectivas las garantías.
El desafío para las pymes será evitar que una mayor facilidad para conseguir financiamiento termine convirtiéndose en una acumulación de deuda difícil de sostener. La ampliación del crédito puede generar nuevas oportunidades, pero también implica un mayor riesgo patrimonial cuando las garantías comprometidas incluyen activos futuros o bienes esenciales para la actividad empresarial.