20/10/2026.- Salta al Instante.- Foto portada: Ilustrativa. Web.
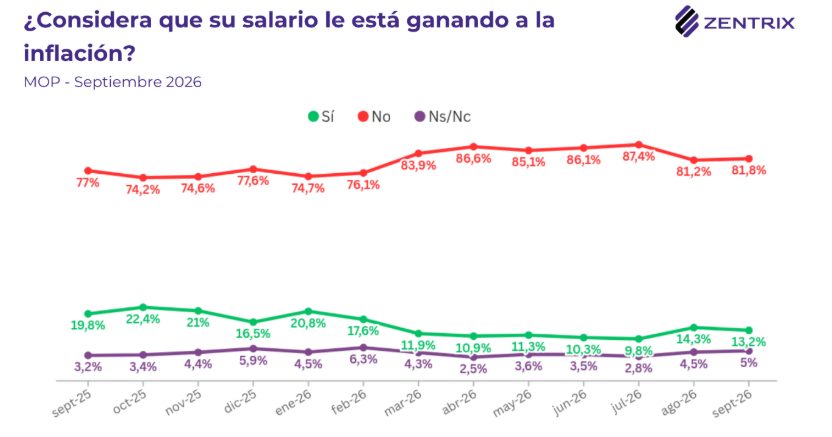
Dos de cada tres argentinos se quedan sin dinero antes del día 20, según un relevamiento de septiembre. Entre los menores de 40 años, la cifra llega al 72%, mientras que el 56,2% de la población tomó deuda en los últimos seis meses, principalmente para cubrir alimentos, salud, tarifas y servicios. Además, más del 81% considera que su salario no le gana a la inflación.
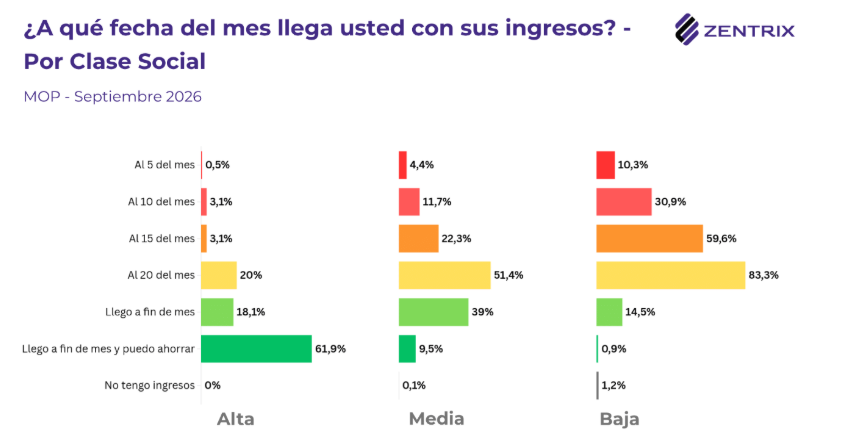
El dinero ya no alcanza para cubrir el mes completo en una amplia parte de los hogares argentinos. Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora correspondiente a septiembre, dos de cada tres personas se quedan sin ingresos a más tardar el día 20. La situación golpea con mayor fuerza a los menores de 40 años, entre quienes el porcentaje trepa al 72%, y a los sectores de menores ingresos, donde alcanza el 83,3%.
El endeudamiento aparece como una salida cada vez más frecuente para sostener los gastos cotidianos. El 56,2% de los argentinos tomó deuda durante los últimos seis meses, pero buena parte de esos préstamos no se destinó a comprar bienes ni a financiar consumos extraordinarios: se utilizó para cubrir necesidades básicas. Entre quienes se endeudaron, el 55,1% pidió dinero para pagar alimentos y salud, mientras que otro 21,3% lo hizo para afrontar tarifas y servicios.
Los datos reflejan una economía doméstica cada vez más ajustada. Solo el 34% consigue llegar a fin de mes y apenas el 9,8% logra ahorrar. Casi cuatro de cada diez personas no superan la primera quincena con sus ingresos, una señal de las dificultades para sostener los gastos hasta el próximo cobro.
Deuda para cubrir lo indispensable
El relevamiento muestra que el endeudamiento tiene características muy diferentes según el nivel socioeconómico. En los hogares de menores ingresos, el 68,1% tomó deuda en los últimos seis meses y, entre quienes recurrieron al crédito, el 65,5% lo destinó a gastos básicos. En ese sector, apenas el 0,9% consigue ahorrar, lo que deja un margen mínimo para enfrentar imprevistos o nuevas obligaciones.
La situación contrasta con la de los sectores de mayores ingresos. En la clase alta, el 36,5% se endeudó, pero el 63,4% de quienes lo hicieron utilizó el dinero para comprar bienes durables. Además, el 61,9% de las personas de ese segmento declaró que logra ahorrar, mientras que solo el 20% se queda sin ingresos antes de terminar el mes.
La clase media también enfrenta dificultades. El 51,4% se queda sin dinero antes de fin de mes y el 47,1% tomó deuda durante los últimos seis meses. Dentro de ese grupo, el 45,6% recurrió al crédito para cubrir gastos básicos y el 29% se endeudó para pagar tarifas y servicios, la proporción más alta entre los tres estratos sociales.
El salario pierde frente a la inflación
La pérdida de poder adquisitivo aparece como otro de los principales factores detrás de la fragilidad económica de los hogares. Desde marzo, al menos el 81% de los encuestados considera que su sueldo no le gana a la inflación. En julio, esa percepción llegó al 87,4%.
El dato muestra que las dificultades no se limitan a un momento puntual del mes. Cuando los ingresos pierden capacidad de compra de manera sostenida, las familias deben recurrir al crédito para cubrir una diferencia que vuelve a aparecer con el siguiente vencimiento.
La deuda se convierte así en un puente entre un ingreso insuficiente y los gastos que no pueden postergarse. El problema es que los préstamos utilizados para llegar a fin de mes deben pagarse con el sueldo siguiente, que también puede resultar insuficiente. Ese mecanismo aumenta el riesgo de atrasos y profundiza la dependencia del crédito.
Los menores de 40, entre los más afectados
La situación de los jóvenes y adultos menores de 40 años concentra varios de los indicadores más preocupantes del informe. El 72% se queda sin ingresos a más tardar el día 20, apenas el 3% logra ahorrar y el 60,9% tomó deuda en los últimos seis meses.
A la falta de margen económico se suma una mirada crítica sobre la situación general del país: el 69,1% de las personas de ese grupo evalúa negativamente la economía. Sin ahorros suficientes para afrontar una emergencia, cualquier gasto imprevisto puede convertirse en una nueva deuda.
La clase baja presenta un escenario todavía más delicado: el 83,3% no llega con dinero al día 20, solo el 0,9% ahorra y el 68,1% se endeudó. En este sector, el crédito funciona principalmente como una herramienta para sostener la subsistencia, no como una opción para ampliar el consumo.
La mayoría reclama intervención del Estado
Frente al aumento de las dificultades para pagar las deudas, el relevamiento también consultó sobre el papel que debería asumir el Estado. El 67% considera que debe intervenir de alguna manera: el 36,1% sostiene que el problema involucra a toda la sociedad y que el Estado debe hacerse cargo, mientras que el 30,9% cree que, aunque se trate de una cuestión entre privados, corresponde algún tipo de intervención pública.
En cambio, el 29,1% considera que el Estado no debería intervenir.
Entre quienes respaldan una intervención, el 61,3% prefiere regular el otorgamiento y las condiciones de los créditos. Otro 23,6% propone refinanciar las deudas a través del Banco Central, mientras que apenas el 7,5% se inclina por una condonación establecida por ley.
Los resultados muestran una preferencia mayoritaria por establecer reglas para el acceso al crédito y las condiciones de pago, antes que por una cancelación generalizada de las deudas.
Los argentinos ven peor al país que a su situación personal
La evaluación económica también exhibe una diferencia entre la percepción individual y la mirada sobre el conjunto de la Argentina. El 39,3% califica negativamente su situación personal, pero el 61,5% tiene una evaluación desfavorable de la economía nacional.
La percepción negativa sobre el país crece a medida que desciende el nivel socioeconómico: alcanza al 42,9% en la clase alta, al 56,5% en la clase media y al 70,7% en la clase baja.
La combinación de ingresos que se agotan antes de fin de mes, escasa capacidad de ahorro y mayor dependencia del crédito expone a los hogares a un escenario de creciente vulnerabilidad. Aunque el endeudamiento permite cubrir necesidades inmediatas, también agrega cuotas y compromisos a presupuestos que ya están ajustados.
El dato central del relevamiento no es solamente cuánto ganan los argentinos, sino cuánto tiempo les alcanza ese ingreso. Para una parte importante de la población, el sueldo se termina antes del día 20 y el crédito pasa a cubrir lo que falta. Cuando la deuda se utiliza para pagar comida, salud y servicios, la posibilidad de salir del círculo de endeudamiento se vuelve cada vez más limitada.