12/11/2026.- Salta al Instante.- Foto portada: José «Pepe» Alferi. Imagen: Captura de Video.
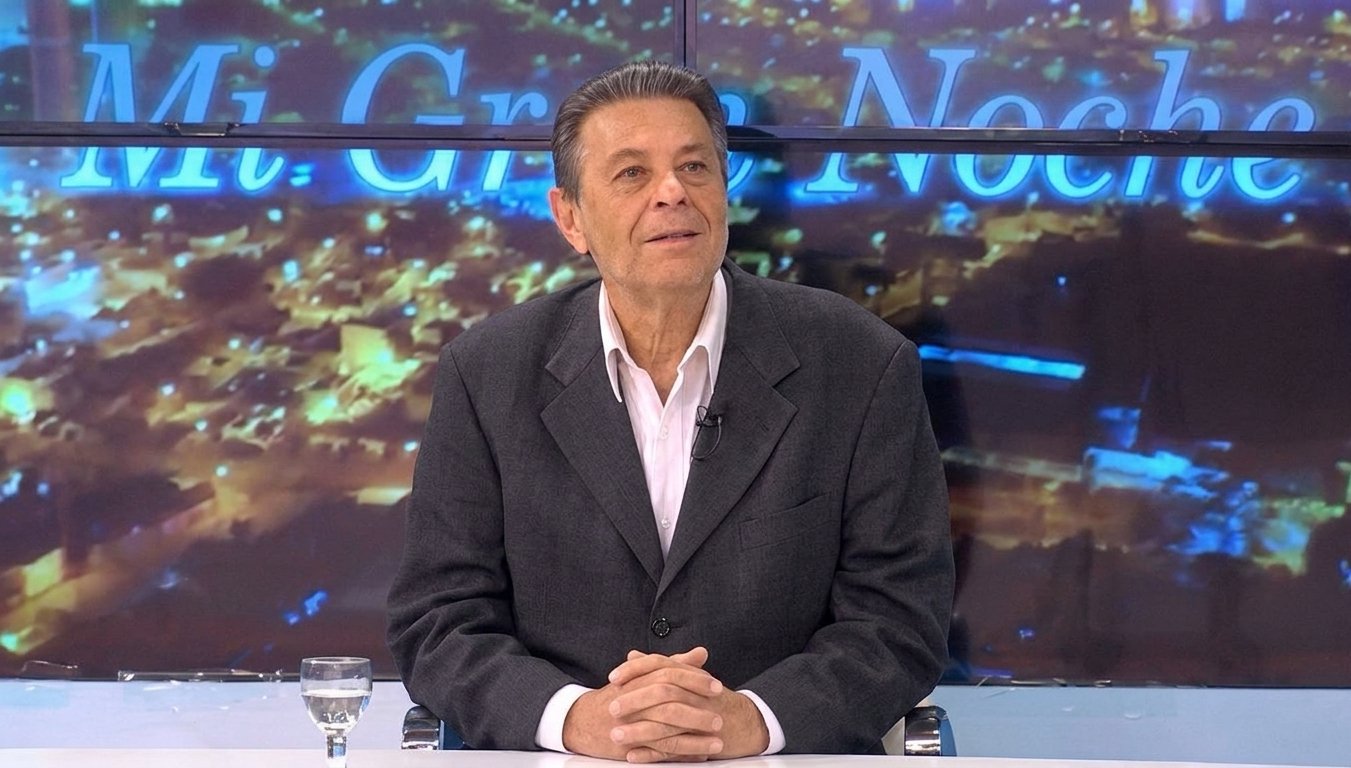
El especialista en economía y política analizó en el programa Mi Gran Noche, conducido por Mabel Corrales y Fernando Echazú, el colapso de una entidad bancaria paraguaya, las presuntas irregularidades financieras y las consecuencias de la falta de controles estatales. Además, trazó un paralelismo con la situación económica argentina y advirtió sobre el endeudamiento, el riesgo país y el impacto de las políticas de desregulación.
El escándalo financiero que sacudió a Paraguay y puso en jaque la confianza de millones de ahorristas fue uno de los temas centrales de la entrevista a José “Pepe” Alferi en el programa Mi Gran Noche, conducido por Mabel Corrales y Fernando Echazú. Durante la conversación, el analista explicó cómo el colapso de una entidad bancaria derivó en una crisis económica y política, con consecuencias sobre los depósitos particulares, los fondos jubilatorios y el sistema financiero del país vecino.
Alferi señaló que el problema quedó expuesto a partir de una inspección del Banco Central paraguayo, que detectó que el índice de solvencia de la entidad estaba por debajo de la mitad del nivel exigido. Ese indicador permite determinar si un banco cuenta con la capacidad económica y patrimonial necesaria para responder por sus obligaciones.
La situación adquirió una dimensión todavía más grave cuando se conoció que alrededor de 300 millones de dólares pertenecientes a los fondos de pensión del Instituto de Previsión Social de Paraguay estaban depositados en esa entidad. A esto se sumaban los ahorros de trabajadores, comerciantes, emprendedores y particulares que habían elegido el banco por ofrecer tasas de interés superiores a las de otras instituciones.
Según explicó el entrevistado, la entidad había logrado expandirse rápidamente: hasta 2023 funcionaba como una compañía financiera dedicada principalmente a otorgar préstamos y luego obtuvo autorización para convertirse en banco. Ese crecimiento también quedó bajo investigación por los vínculos entre sus autoridades y funcionarios de alto nivel del Estado paraguayo.
Los vínculos políticos y los préstamos a empresas relacionadas
Uno de los aspectos más delicados del escándalo tiene que ver con las relaciones entre el banco y figuras centrales del poder político paraguayo.
Alferi recordó que el entonces presidente del Banco Central había sido titular de la entidad financiera antes de asumir su cargo público. También mencionó los vínculos del expresidente Santiago Peña con el banco, donde había trabajado anteriormente.
La investigación busca determinar cómo personas relacionadas con la entidad terminaron ocupando posiciones de máxima responsabilidad dentro del Estado, mientras se desarrollaba el proceso que permitió su transformación en banco.
Otro punto central son los préstamos otorgados con el dinero de los depositantes. De acuerdo con el análisis de Alferi, la entidad habría utilizado fondos de sus clientes y recursos previsionales para financiar empresas vinculadas con integrantes de su propio directorio.
El especialista explicó que, si se comprueba judicialmente esa operatoria, podría configurarse una actuación dolosa, ya que los recursos de los ahorristas habrían terminado en compañías relacionadas con quienes controlaban el propio banco.
“Cuando hay controles en serio de los organismos, estas cuestiones no pueden suceder”, sostuvo Alferi al cuestionar la falta de supervisión estatal.
La ausencia del Estado y las consecuencias de la desregulación
Durante la entrevista, el analista vinculó el escándalo paraguayo con las políticas económicas que promueven la reducción de los controles estatales en nombre de la libertad de mercado.
Para Alferi, el problema aparece cuando se confunde un Estado eficiente con un Estado ausente. Consideró que los organismos públicos deben cumplir una función de protección frente a las grandes empresas y entidades financieras, especialmente cuando existe una relación desigual entre los ciudadanos y las corporaciones.
“El Estado tiene que tener su real dimensión para que nos controle, nos defienda de las empresas y de los empresarios que nos quieren esquilmar”, afirmó.
En ese sentido, advirtió que retirar los mecanismos de fiscalización puede dejar a los ciudadanos desprotegidos frente a operaciones financieras que comprometen sus ahorros, sus jubilaciones y hasta los recursos destinados a la salud.
El entrevistado también cuestionó los discursos políticos que presentan los controles como una traba burocrática para la actividad económica. Sostuvo que una cosa es combatir el exceso de burocracia y otra muy distinta es eliminar las herramientas que permiten evitar abusos y proteger el patrimonio de la población.
La crisis paraguaya y el recuerdo del corralito argentino
Alferi también trazó un paralelismo con la crisis bancaria argentina de 2001, cuando miles de ahorristas quedaron impedidos de disponer libremente de su dinero.
Explicó que las corridas bancarias pueden generar un efecto contagio sobre el resto del sistema financiero, porque los bancos no mantienen todos los depósitos inmovilizados: utilizan esos recursos para otorgar créditos a empresas, particulares y pequeñas y medianas empresas.
Cuando los ahorristas pierden la confianza y todos intentan retirar su dinero al mismo tiempo, el sistema puede entrar en una situación crítica.
En el caso paraguayo, el Banco Central avanzó con la devolución de depósitos y, según los datos mencionados durante la entrevista, ya se habían pagado 1.200.000 cuentas, con una cobertura de hasta 38.000 dólares por depósito.
Sin embargo, todavía quedaban alrededor de 1.800.000 cuentas pendientes de resolución, especialmente aquellas cuyos titulares tenían depósitos superiores al monto garantizado.
Alferi explicó que la intervención del Banco Central buscó evitar que la crisis se extendiera a otras entidades y paralizara todavía más la actividad económica. La devolución de los ahorros permite que las personas vuelvan a pagar sus obligaciones, realizar compras y sostener sus actividades comerciales.
No obstante, advirtió que recuperar la confianza en el sistema bancario puede llevar años, como ocurrió en la Argentina después de 2001.
La advertencia para Argentina: el riesgo país y la deuda que viene
La entrevista también se trasladó al escenario económico argentino. Alferi expresó preocupación por el crecimiento del riesgo país y por las dificultades que enfrenta el Gobierno para garantizar los próximos compromisos de deuda.
Según los números expuestos durante el programa, el riesgo país pasó de 402 puntos el 10 de julio a niveles cercanos a los 1.000 puntos, un incremento que refleja el deterioro de la percepción de los mercados sobre la capacidad de pago de la Argentina.
El especialista explicó que este indicador representa el sobrecosto que deben afrontar los países para conseguir financiamiento internacional respecto de los bonos considerados de referencia.
En ese contexto, señaló que Argentina deberá afrontar aproximadamente entre 15.000 y 16.000 millones de dólares en vencimientos durante el próximo año, entre compromisos con bancos, el Fondo Monetario Internacional y otros organismos internacionales.
El problema, según su análisis, está relacionado con la insuficiencia de reservas genuinas para respaldar esos compromisos.
“El mercado mira con desconfianza la capacidad de repago que tiene la Argentina el año que viene”, advirtió.
También explicó que el incremento del riesgo país no queda limitado a las operaciones financieras internacionales: termina repercutiendo sobre la economía cotidiana. Las tasas que enfrentan las empresas y los bancos para conseguir financiamiento impactan posteriormente en los créditos personales, las tarjetas de crédito y los préstamos destinados al capital de trabajo de las pymes.
Un mayor costo del financiamiento significa créditos más caros, menos posibilidades de inversión y mayores dificultades para reactivar la economía.
El endeudamiento y las consecuencias sobre la vida cotidiana
Alferi cuestionó los modelos económicos basados en el endeudamiento externo para sostener determinados esquemas cambiarios y financieros. En ese sentido, recordó el préstamo de aproximadamente 50.000 millones de dólares contraído durante el gobierno de Mauricio Macri y cuestionó la falta de inversiones concretas que, a su entender, puedan identificarse como resultado de esos recursos.
El analista sostuvo que muchas veces las reservas utilizadas para respaldar la estabilidad económica no representan recursos genuinos del país, sino fondos obtenidos mediante deuda que posteriormente deben devolverse.
Además, planteó que los debates económicos no deberían limitarse a discutir si la inflación sube o baja, sino que deben incorporar una mirada sobre los derechos y las condiciones de vida de los ciudadanos.
“El ciudadano que trabaja, se esfuerza y trata de progresar en la vida, no tiene por qué sentir que si se va de vacaciones está mal, o si cambia el auto está mal, o si accede a una vivienda está mal”, reflexionó.
También cuestionó los discursos que llevan a sectores de la clase media y media baja a identificarse con los intereses de los grandes empresarios y banqueros, pese a que sus realidades económicas son diferentes.
Para Alferi, es importante que los ciudadanos puedan reconocer qué intereses representan los dirigentes políticos y cuáles son las consecuencias concretas de las propuestas que llevan adelante.
Una advertencia sobre el papel del Estado
En el cierre de la entrevista, el especialista insistió en que la crisis paraguaya debe servir como advertencia para toda la región. Consideró que los controles financieros no son un obstáculo para el funcionamiento de la economía, sino una herramienta indispensable para impedir que los recursos de los ciudadanos queden expuestos a maniobras irregulares.
El caso paraguayo vuelve a poner sobre la mesa una discusión central: hasta dónde debe llegar la desregulación económica y qué sucede cuando el Estado abandona su función de fiscalización.
La conversación en Mi Gran Noche dejó una advertencia que también alcanza a la Argentina: sin controles efectivos, protección de los ahorros y responsabilidad en el manejo de la deuda, las consecuencias de las decisiones económicas terminan recayendo sobre trabajadores, jubilados, comerciantes y familias.