08/10/2026.- Salta al Instante.- Foto portada: La industria del acero fue uno de los sectores más dinámicos en junio. Imagen: Web.
La industria manufacturera y la construcción mostraron una leve mejora mensual en agosto, pero continuaron por debajo de los niveles de un año atrás. La industria acumuló una caída del 2,7% en ocho meses y especialistas advierten por un modelo económico que genera un “darwinismo inducido” entre empresas.
La industria y la construcción tuvieron un pequeño respiro en agosto, pero el rebote estuvo lejos de marcar una recuperación. Ambos sectores clave de la economía argentina siguen por debajo de los niveles registrados un año atrás, en un escenario atravesado por la caída de la demanda, costos crecientes y pérdida de competitividad.
La industria manufacturera creció 1,9% respecto de julio, aunque el dato interanual volvió a mostrar un retroceso: -3,2% frente a agosto de 2025.
El deterioro también aparece en la comparación acumulada. Entre enero y agosto de 2026, la actividad industrial registró una caída del 2,7% respecto del mismo período del año anterior.
Pero detrás del promedio general aparecen números todavía más preocupantes. Once de las 16 ramas industriales relevadas registraron caídas interanuales, con fuertes retrocesos en sectores vinculados a la producción de bienes y al empleo.
Entre los desplomes más importantes aparecen maquinaria y equipo (-24%), otros equipos, aparatos e instrumentos (-20,6%), prendas de vestir, cuero y calzado (-14,7%) y vehículos automotores, carrocerías, remolques y autopartes (-8,8%).
En sentido contrario, algunas ramas lograron mejorar sus niveles de producción. La refinación de petróleo creció 4,7%, mientras que sustancias y productos químicos avanzó 4% y metales básicos 3,3%.
El problema es que el rebote mensual no alcanza para borrar el deterioro acumulado. La mejora de agosto llegó después de una caída del 5,1% en julio, por lo que el resultado todavía está lejos de representar una recuperación sólida.
Un informe sectorial describió a agosto de 2026 como el peor agosto de los últimos diez años, con excepción del registrado durante la pandemia de 2020.
Además, la industria se encuentra 17,2% por debajo del máximo de actividad alcanzado en noviembre de 2017, una distancia que expone la magnitud del retroceso acumulado durante los últimos años.
Un modelo que deja ganadores y perdedores
El diagnóstico de especialistas del sector también apuntó contra la orientación de la política económica del Gobierno de Javier Milei.
La caracterización fue contundente: “darwinismo inducido”. La expresión apunta a un esquema en el que determinadas empresas y actividades logran adaptarse mientras otras quedan cada vez más expuestas frente a la caída del consumo, los costos y la competencia externa.
Uno de los principales problemas señalados es la relación entre precios industriales y costos de producción. Los precios de los bienes manufacturados avanzan por debajo de los costos, mientras la apreciación cambiaria incrementa los costos medidos en dólares y reduce la competitividad.
A esto se suma una demanda interna debilitada que limita la posibilidad de trasladar los mayores costos a los precios finales.
El resultado es un “efecto sándwich”: las empresas venden menos, enfrentan costos crecientes y tienen cada vez menos margen para aumentar precios sin perder todavía más mercado.
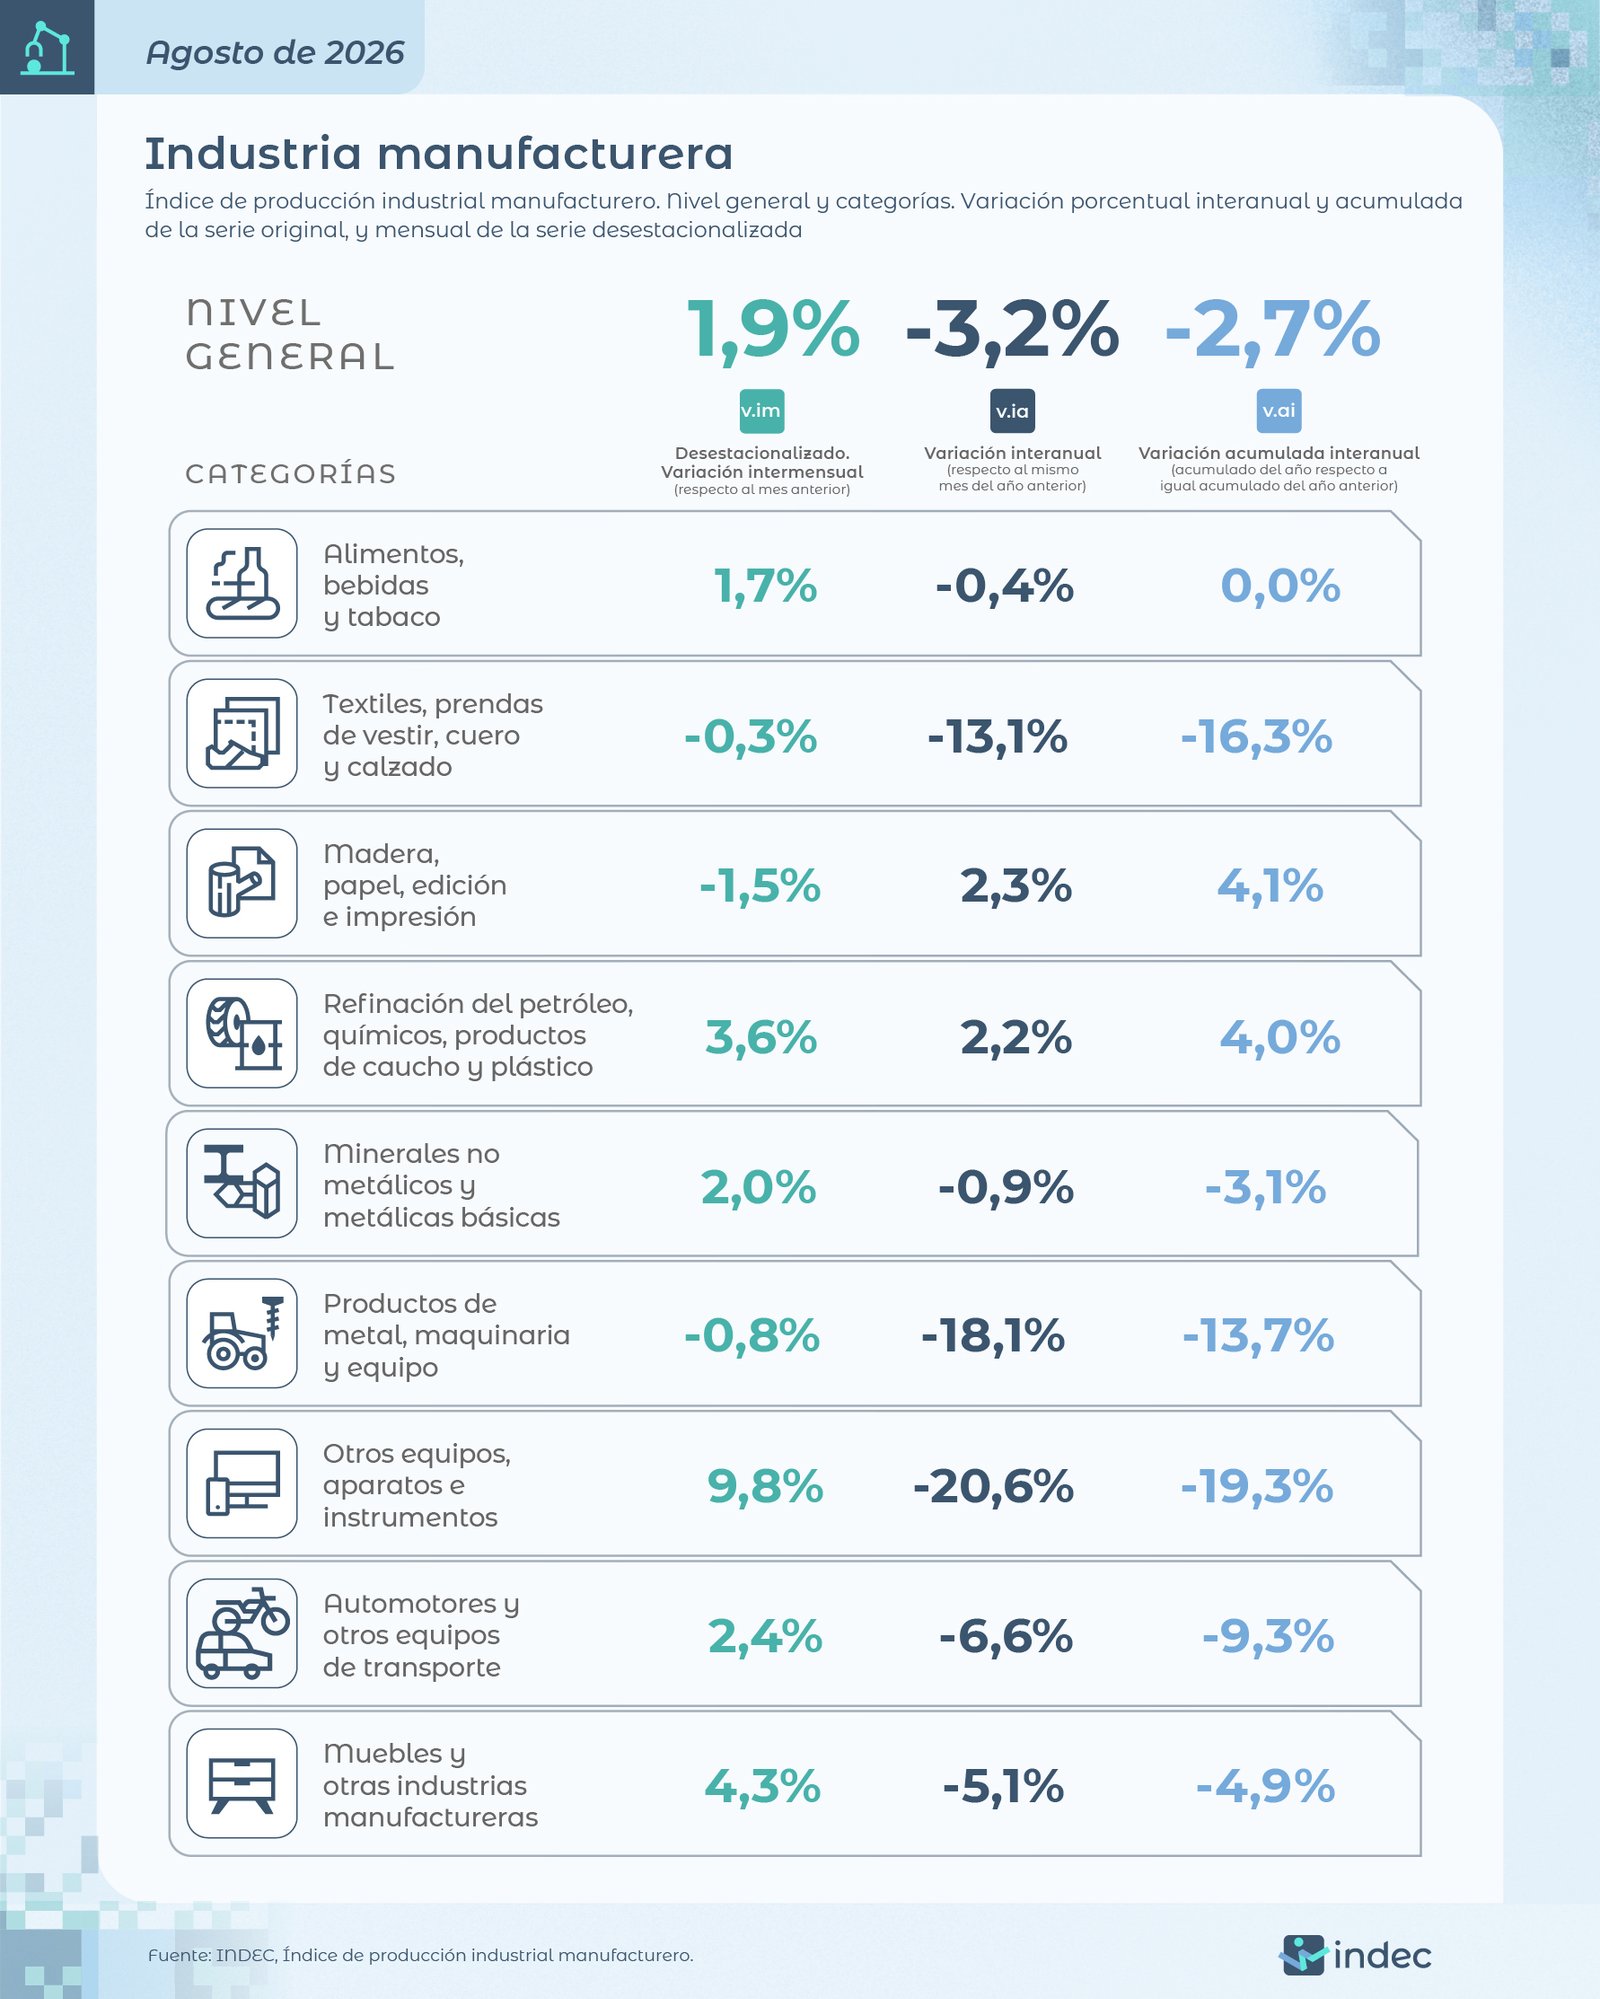 Fuente: Indec.
La construcción tampoco logra despegar
La construcción también mostró un leve rebote en agosto, aunque todavía permanece lejos de una recuperación contundente.
El sector avanzó apenas 0,4% respecto de julio, mientras que en la comparación interanual registró una caída del 4,4%.
En el acumulado de los primeros ocho meses del año, en cambio, la construcción mantiene un resultado positivo de 0,8% respecto del mismo período de 2025.
Sin embargo, las perspectivas de las empresas para los próximos meses muestran un panorama menos alentador.
Entre las compañías dedicadas principalmente a obras privadas, el 76,2% no espera cambios en el nivel de actividad durante los próximos tres meses. Un 13,3% anticipa una caída y apenas un 10,5% prevé una mejora.
La situación tampoco resulta favorable para las empresas vinculadas a la obra pública. El 53,3% estima que la actividad permanecerá sin cambios, mientras que el 23,9% proyecta una disminución y el 22,8% espera un aumento.
Los datos muestran así una economía con rebotes puntuales pero sin una recuperación firme, mientras sectores fundamentales como la industria continúan acumulando pérdidas y enfrentando un mercado interno debilitado.
El desafío ya no pasa solamente por crecer un mes contra el anterior, sino por recuperar los niveles de producción, inversión y empleo que la economía argentina todavía no logra recomponer.