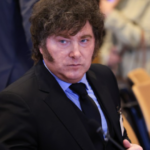
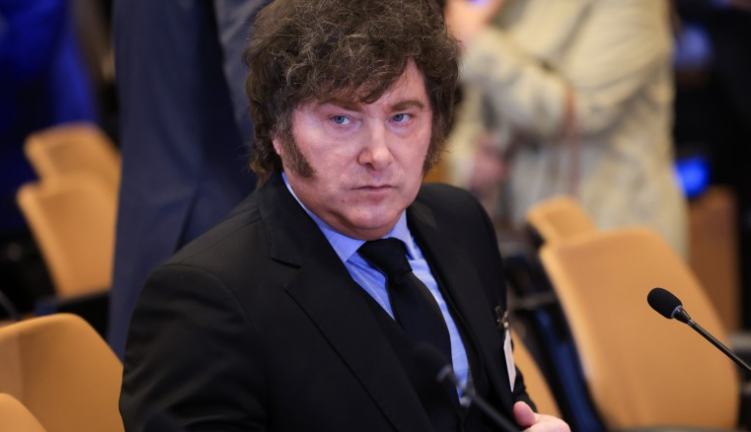
26/09/2026.- Salta al Instante.- Foto portada: Milei en la ONU. Imagen: AP.
La tensión financiera se profundizó y el riesgo país alcanzó su nivel más alto en cinco meses. Los bonos argentinos sufrieron fuertes retrocesos mientras crecen las dudas sobre el financiamiento de los vencimientos de 2027.
El mercado volvió a encender las alarmas sobre la economía argentina. El riesgo país saltó 5,2% este viernes y cerró en 609 puntos básicos, mientras los bonos soberanos en dólares registraron fuertes caídas. El movimiento se produjo en una jornada internacional favorable, por lo que el castigo estuvo concentrado principalmente en los activos argentinos, según el análisis publicado por La Política Online.
El escenario complica especialmente la estrategia financiera del Gobierno de Javier Milei y Luis Caputo, que enfrenta una creciente preocupación entre los inversores por la capacidad de Argentina para afrontar los vencimientos de deuda del próximo año.
Los bonos argentinos sufrieron un fuerte golpe
Uno de los datos que más llamó la atención fue el rendimiento de los bonos. El AO29 llegó a rendir cerca del 12% medido al dólar MEP y alrededor del 14% vía CCL, niveles que dificultan el acceso al financiamiento en los mercados internacionales.
La presión también alcanzó a otros títulos. Durante la semana, el AL29 comenzó a mostrar una fuerte diferencia respecto del GD29, mientras que algo similar ocurrió entre el AL30 y el GD30.
La brecha entre bonos con características similares, pero sometidos a distintas legislaciones, llegó a rondar los 200 puntos básicos.
La caída se extendió además a los Globales 2035 y 2041, considerados papeles relevantes para la construcción de la curva de deuda soberana argentina.
El mercado puso el foco en los vencimientos de 2027
La preocupación de los inversores no se limita al comportamiento de los bonos. El interrogante central pasa por cómo Argentina conseguirá los dólares necesarios para afrontar los vencimientos del año próximo.
Según el análisis de LPO, en el mercado estiman que el país deberá cubrir unos USD 11.000 millones en vencimientos durante 2027.
En ese contexto, la capacidad de volver a los mercados internacionales aparece condicionada por los elevados niveles del riesgo país.
El propio Luis Caputo había señalado en Nueva York que Argentina no pretende emitir deuda internacional mientras los spreads permanezcan en estos niveles. Sin embargo, según la publicación, la principal inquietud de los inversores estuvo vinculada con la forma en que el Gobierno cubrirá las obligaciones financieras del próximo año.
El dólar volvió a subir
La tensión también se trasladó al mercado cambiario. El dólar mayorista terminó en $1.525, luego de avanzar otros seis pesos durante la jornada.
De acuerdo con los datos publicados, fue la tercera jornada consecutiva de subas. En la semana acumuló un incremento de $11, mientras que durante septiembre la suba llegó a $17.
Los datos difundidos por EFE también ubicaron al dólar mayorista en torno de $1.525,50, mientras que el dólar oficial minorista llegó a $1.545 en el Banco Nación.
Menos compras de dólares del Banco Central
Otro de los puntos que genera preocupación en el mercado es el ritmo de acumulación de reservas.
Durante agosto, el Banco Central compró USD 768 millones, el menor volumen mensual registrado en lo que va de 2026. La cifra quedó muy por debajo de los USD 2.162 millones de julio y de los USD 2.596 millones adquiridos en mayo.
Las reservas brutas quedaron en USD 48.245 millones, mientras que el viernes el BCRA no intervino en el mercado cambiario.
El interrogante para los operadores pasa entonces no solamente por el nivel de reservas, sino por la capacidad de generar un flujo sostenido de dólares para enfrentar las obligaciones financieras.
La actividad económica también suma presión
El deterioro financiero llegó después de otro dato negativo para la economía.
El EMAE cayó 2,9% mensual desestacionalizado en julio y 1,4% interanual, según los datos citados por LPO. El resultado profundizó las dudas sobre la evolución de la actividad económica.
La combinación entre menor actividad, dificultades para acumular dólares y mayores costos de financiamiento agrega presión sobre el programa económico de cara a 2027.
El FMI y la versión sobre una eventual reestructuración
En paralelo, comenzó a circular en las mesas financieras una versión sobre los fondos precautorios del Fondo Monetario Internacional y su eventual utilización en una reestructuración del programa argentino.
La información oficial del FMI confirma que, al 30 de abril de 2026, los saldos precautorios del organismo alcanzaban 26.300 millones de DEG, equivalentes entonces a unos USD 36.100 millones. El Fondo mantiene un objetivo de mediano plazo de 25.000 millones de DEG y un piso de 20.000 millones.
Sin embargo, hay una diferencia importante: el documento del FMI no establece que exista una partida de 20.000 millones de DEG reservada para Argentina ni que esos recursos estén destinados a reestructurar el programa argentino.
Por eso, esa posibilidad debe ser presentada como una interpretación que comenzó a circular en el mercado, y no como una decisión confirmada por el organismo.
La entrevista de Milei y la presión sobre Caputo
El deterioro de los activos argentinos se produjo después de una semana particularmente complicada para el Gobierno.
La entrevista de Javier Milei con Bloomberg generó cuestionamientos y volvió a colocar bajo la lupa las respuestas del Presidente sobre los desafíos políticos y financieros que enfrenta su administración.
Para los operadores citados por LPO, el escenario combina varios factores de riesgo: las tasas estadounidenses, la evolución de la actividad y el empleo, las necesidades de financiamiento y la cercanía del calendario electoral.
La jornada del viernes terminó de profundizar una señal que el mercado ya había comenzado a mostrar durante la semana: el riesgo país volvió a superar los 600 puntos y los bonos argentinos quedaron bajo una fuerte presión vendedora.
El dato marca un cambio en la discusión financiera. El interrogante ya no pasa solamente por cuándo Argentina podría regresar al mercado internacional, sino por qué ocurrirá si esa puerta continúa cerrada mientras se desacelera la acumulación de dólares y se acercan los grandes vencimientos de 2027.