29/09/2026.- Salta al Instante.- Foto portada: Ilustrativa. Web.
La morosidad de los créditos a familias alcanzó 13% en el sistema financiero y 33,9% en el segmento no financiero durante julio. CEPA vinculó el deterioro con la pérdida de ingresos y el aumento de los gastos de los hogares.
La morosidad de los créditos tomados por las familias argentinas volvió a aumentar y alcanzó niveles elevados durante julio de 2026. Según un informe del Centro de Economía Política Argentina (CEPA), la irregularidad de los préstamos familiares en el sistema financiero llegó al 13%, frente al 2,5% registrado en noviembre de 2024.
El deterioro fue todavía mayor entre los créditos otorgados por proveedores no financieros de crédito, segmento que incluye a distintas empresas y plataformas que ofrecen financiamiento fuera del sistema bancario. Allí, la morosidad trepó al 33,9%, cuando en noviembre de 2024 era del 7,3%.
La mora bancaria de las familias llegó al 13%
Los datos de CEPA se apoyan en la información correspondiente a julio difundida por el Banco Central de la República Argentina (BCRA). El organismo informó que el indicador de mora de las familias alcanzó el 12,9%, mientras que para las empresas se ubicó en 3,6%.
El informe oficial también mostró que el ratio de irregularidad del crédito al sector privado en su conjunto llegó al 7,7% durante julio. El sistema financiero, sin embargo, mantuvo niveles elevados de cobertura mediante previsiones y capital frente al riesgo crediticio.
La evolución marca un fuerte cambio respecto de los registros de fines de 2024. Para CEPA, la mora de las familias dentro del sistema financiero pasó del 2,5% en noviembre de 2024 al 13% en julio de 2026.
El segmento no financiero concentra el mayor deterioro
La situación es más pronunciada cuando se observan los créditos otorgados por Proveedores No Financieros de Crédito (PNFC). En este segmento, la morosidad llegó al 33,9% en julio, muy por encima del 7,3% de noviembre de 2024.
El porcentaje también superó el registro del 27,1% alcanzado en mayo de 2020, durante el período más crítico de la pandemia, según la comparación realizada por CEPA.
El centro de estudios estimó además que, si se consideran conjuntamente los créditos bancarios y los otorgados por proveedores no financieros, la irregularidad total de las familias alcanzó aproximadamente el 15,7% en julio de 2026.
CEPA vincula la mora con la caída de los ingresos
El informe de CEPA sostiene que existe una relación entre el incremento de los incumplimientos y el deterioro de los ingresos de los hogares. De acuerdo con sus cálculos, el salario registrado perdió 14,3% en términos reales entre noviembre de 2023 y junio de 2026, utilizando como referencia la estructura de consumo de la ENGHo 2017/18.
El estudio agrega que, al considerar conjuntamente los ingresos provenientes de salarios registrados y de trabajadores pasivos, la caída alcanza 8,3 puntos porcentuales respecto del promedio registrado entre enero y septiembre de 2023.
Para CEPA, esta pérdida de poder adquisitivo llevó a numerosos hogares a utilizar el crédito como mecanismo para afrontar gastos corrientes. El problema aparece cuando esos compromisos superan la capacidad de pago de las familias y comienzan a acumularse atrasos.
Los servicios también presionaron sobre los presupuestos
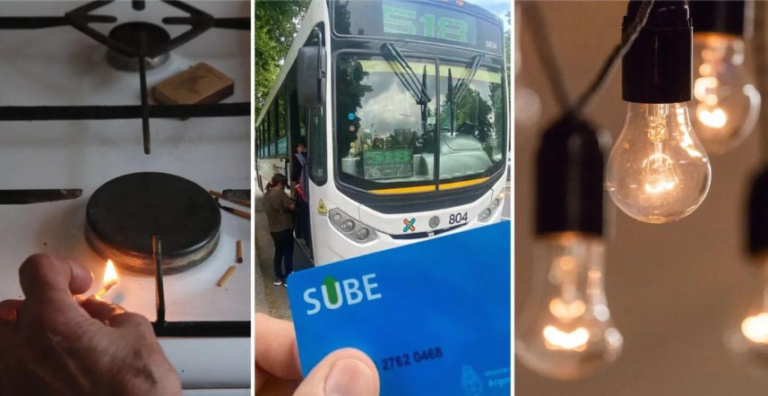
El informe también compara la evolución de los salarios registrados con distintos gastos regulados y servicios. Según los cálculos de CEPA, desde noviembre de 2023 los salarios registrados aumentaron 268% en términos nominales, mientras que el gas acumuló una suba del 2.071%, el transporte del 1.442%, el agua del 544% y la electricidad del 393%.
El centro de estudios interpreta que la diferencia entre la evolución de los ingresos y la de determinados gastos contribuyó a que los hogares recurrieran en mayor medida al financiamiento para cubrir sus necesidades.
La información oficial del BCRA muestra, en paralelo, que el saldo real del financiamiento al sector privado en pesos se redujo 0,9% en julio, mientras que los créditos destinados al consumo registraron una disminución durante ese mes.
Las provincias con menores salarios presentan mayor mora
CEPA también realizó una comparación entre las distintas provincias y encontró una relación entre los niveles salariales y la irregularidad de los créditos familiares. Según el informe, las jurisdicciones con salarios más bajos respecto del promedio nacional tienden a registrar mayores niveles de morosidad.
El dato agrega una dimensión territorial al problema del endeudamiento: la capacidad para afrontar las cuotas no depende solamente del volumen de deuda, sino también de los ingresos disponibles en cada región.
Un deterioro que se concentra en los hogares
Los números de julio muestran un aumento significativo de la mora de las familias, especialmente en el financiamiento otorgado fuera del sistema bancario tradicional. Mientras el BCRA registró una irregularidad de 12,9% para los créditos familiares del sistema financiero, CEPA ubicó en 33,9% la mora del segmento no financiero.
El escenario plantea un desafío para los hogares que utilizan crédito para sostener su nivel de consumo. La evolución de los ingresos, los gastos esenciales y las condiciones de financiamiento determinarán si el aumento de la morosidad registrado hasta julio se profundiza o comienza a revertirse durante los próximos meses.